Guide Barnförsäkring Du får barn Du flyttar Du köper bil Du reser ofta Du skaffar hund eller katt 4 min läsning

Vilka försäkringar behöver du – och vilka kan du skippa?

Hemförsäkring och, om du har bil, trafikförsäkring är grunden. Så ändras behovet när du flyttar, får barn, köper bil, skaffar djur, reser eller går i pension, och vilka försäkringar som oftast är dubbla.

Skriven av Viktor Sandberg, Privatekonomisk skribent Utbildad journalist som i åtta år har bevakat konsumentfrågor och privatekonomiska tjänster. Skriver främst om försäkringar och avtalsvillkor, med fokus på vad kostnader och undantag innebär för konsumenten.

Faktagranskad av Anders Holm, Faktagranskare, försäkring Elva års erfarenhet från försäkringsbranschen, varav sju som skadereglerare inom hem- och motorförsäkring. Granskar ersättningsvillkor, självrisker och begränsningar i försäkringsskyddet.

Uppdaterad och faktagranskad

Så arbetar redaktionen Rapportera ett fel

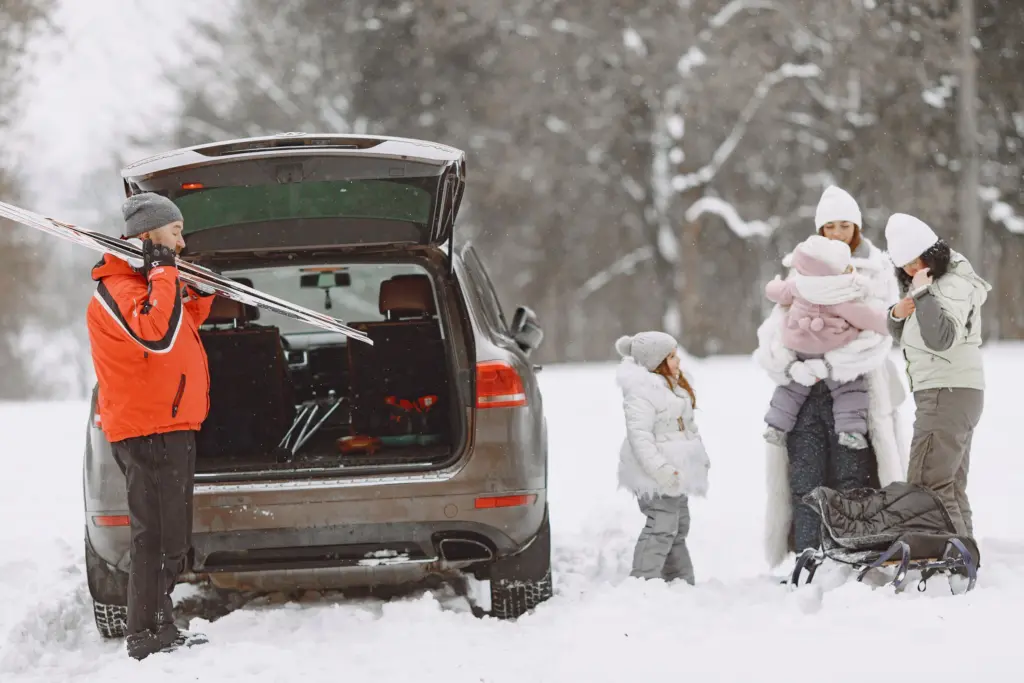
Familj med barn packar skidor och pulka i bilen en snöig vinterdag, där hemmet, bilen och barnen alla behöver rätt försäkring

Konsumentverkets tumregel är enkel: försäkra det du inte har råd att ersätta själv. En veterinärräkning, ett barn som blir sjukt för livet eller en brand i hemmet kan kosta mer än någon buffert räcker till. En borttappad hörlur kan du oftast betala själv.

Konsumenternas delar in försäkringarna i fyra grupper, och den indelningen är ett bra sätt att gå igenom sina egna:

  • Krav enligt lag: trafikförsäkring för ett fordon som inte är avställt.
  • Nödvändiga: hemförsäkring, försäkring för hus, bil och fritidshus, barnförsäkring och djurförsäkring. De innehåller ett katastrofskydd för stora kostnader.
  • Bra att ha: olycksfall, sjuk- och olycksfall, inkomstförsäkring, sjukvårdsförsäkring och livförsäkring. Behovet varierar mer.
  • Fundera en gång till: produktförsäkringar, ID-skydd, separat assistans och extra avbeställningsskydd, som ofta ger låg ersättning eller dubblar ett skydd du redan har.

Vilka som hamnar var för dig beror på livssituationen. Här är vad som ändras vid de vanligaste vägskälen. Varje beslutsögonblick har en egen checklista med lån, avtal och försäkringar.

När du flyttar

Hemförsäkringen följer dig, men behöver ändras till rätt adress och boendeform. Flyttar du hemifrån gäller inte längre föräldrarnas försäkring, och du behöver en egen. Äger du en bostadsrätt lägger du till ett bostadsrättstillägg, och äger du ett hus behöver byggnaden en villaförsäkring. Ett fritidshus försäkras för sig. Konsumenternas varnar för att vissa studentförsäkringar bara gäller dig: flyttar någon in behöver ni en vanlig hemförsäkring. Se checklistan när du flyttar och hemförsäkringarna vi jämför.

När du får barn

Förskolans och skolans försäkring gäller bara olycksfall och ger aldrig ersättning vid sjukdom, enligt Konsumenternas. En barnförsäkring täcker båda, och den är lättast att få beviljad medan barnet är friskt. Teckna den så snart som möjligt efter födseln och behåll den så länge det går, oftast till 25 år. Med stora lån och små barn kan en livförsäkring också vara nödvändig. Mer i behöver barnet en egen barnförsäkring och checklistan när du får barn.

När du köper bil

Bilen ska ha trafikförsäkring från dagen du tar över den. Den gamla ägarens försäkring gäller aldrig för dig. En ny bil har oftast vagnskadegaranti i tre år, och då räcker halvförsäkring. När garantin går ut behövs helförsäkring för samma skydd, och när bilen blivit gammal och billig kan du gå ned till halv. Läs trafik, halv eller hel, försäkring för leasingbil och ny bil och checklistan när du köper bil.

När du skaffar hund eller katt

Konsumenternas räknar djurförsäkringen till de nödvändiga, eftersom veterinärvård kan kosta mycket. Teckna medan djuret är ungt och friskt, gärna innan du hämtar det. Jämför hundförsäkringar och kattförsäkringar, och se checklistan när du skaffar djur.

När du reser

Hemförsäkringens reseskydd gäller i 45 dagar hos de flesta bolag och 60 hos några få, enligt Konsumenternas. I vår jämförelse har ICA Försäkring 60 dagar i grunden. Betalar du resan med kort kan du ha ett reseskydd även där: 29 av de 32 kreditkort vi jämför har någon form av reseskydd, enligt vår genomgång den 8–10 oktober 2026. En separat reseförsäkring behövs för långa resor, studier eller arbete utomlands och riskfyllda aktiviteter som inte ingår. Se checklistan när du reser.

När du går i pension

Behovet liknar det du hade tidigare, men flera skydd ändras av sig själva. Konsumenternas påpekar att ersättningen för bestående skador i olycksfallsförsäkringar ofta sänks från 55 års ålder och kan vara borta vid 65, och att gruppförsäkringar via arbetsgivare eller förbund kan upphöra. Se över olycksfallsförsäkringen och om bilen är så gammal att halvförsäkring räcker. Var skeptisk mot små livförsäkringar som säljs som ett sätt att betala begravningen: räkna på vad du betalar per år mot beloppet som betalas ut.

Försäkringar du ofta kan skippa

Konsumentverket och Konsumenternas pekar ut samma grupp försäkringar som ofta är onödiga, eftersom skyddet redan finns någon annanstans:

  • Produktförsäkring på mobil, dator eller smycken. Allrisk i hemförsäkringen gäller alla dina saker, och i större hemförsäkringar ingår ofta nyvärde för hemelektronik. Köper du en vara med fel har du dessutom konsumentköplagen.
  • Separat ID-skydd. Hjälp vid ID-stöld ingår i någon nivå hos 10 av de 11 hemförsäkringar vi jämför, kontrollerat den 8 oktober 2026.
  • Extra avbeställningsskydd från resebyrån eller flygbolaget, om kortet eller hemförsäkringen redan har ett. Se avbeställningsskydd.
  • Separat assistansförsäkring, som till stor del dubblar räddningen i halv- och helförsäkringen.
  • Förlängd motorgaranti, om bilförsäkringens maskinskydd fortfarande gäller.
  • Självriskskydd, som betalar tillbaka självrisken. En buffert gör ofta samma nytta, se hög eller låg självrisk.
  • Två hemförsäkringar. Kontrollera om du redan har en genom ditt fackförbund.

Så går du igenom dina försäkringar

  1. Lista alla försäkringar du betalar för, även de som följer med facket, arbetsgivaren, kortet eller banken.
  2. Läs vad hemförsäkringen redan innehåller: reseskydd, allrisk, ID-skydd och rättsskydd.
  3. Stryk det som dubblar ett skydd du har, och det du kan ersätta med pengar på ett sparkonto.
  4. Kontrollera beloppen i de nödvändiga: lösöre, byggnad, bilens nivå och djurets veterinärbelopp.
  5. Säg inte upp en barn-, djur- eller livförsäkring förrän en ny är beviljad. Läs så byter du försäkringsbolag.
Barnförsäkring som passar

Jämförelse: Barnförsäkring

Högst Granska-betyg
78/100
If Barnförsäkring
Bolag i jämförelsen
6
6 erbjudanden
Priser kontrollerade
8 okt
mot bolagens egna sidor
Så rankar vi och så tjänar vi pengar
Sortera
  1. If
    • Bäst villkor

    If Barnförsäkring

    0 kr självrisk och 6 nivåer på 500 000–3 000 000 kr som gäller till 25 år, för dig som vill välja försäkringsbelopp i små steg.

    • Bättre: Ingen självrisk
    • Bra att veta: Kan tecknas till dagen före 18-årsdagen
    78 Bra Granska-betyg /100 Visa delbetygen

    Betyget bygger på 3 av 5 delar. Vikten för delarna utan underlag har fördelats på de andra.

    Kostnad · 30 % Ingår inte än
    Villkor · 35 % 85

    Ingen självrisk, minsta diagnosbelopp 150 000 kr och höga dagersättningar.

    Flexibilitet · 10 % Ingår inte än
    Kundupplevelse · 20 % 74

    Trustpilot 4,2 av 5 (15 503 omdömen) · SKI 69,4 (Försäkring – sakförsäkring privat 2025)

    Transparens · 5 % 50

    Villkor och förköpsinformation finns som PDF, men pris visas bara efter att du fyllt i uppgifter.

    Så räknas Granska-betyget

    154 kr/mån

    1 000 000 kr i försäkringsbelopp, utan rabatter (If:s priskalkylator; barnets ålder påverkar inte priset)

    Självrisk
    0 kr
    Ingår
    Medicinsk och ekonomisk invaliditet, Diagnosersättning +7
    Ersättning
    Försäkringsbelopp för medicinsk invaliditet: 500 000, 1 000 000, 1 500 000, 2 000 000, 2 500 000 eller 3 000 000 kr. Diagnosersättning 10 % (minst 150 000 kr), sjukhusvistelse 750 kr/dag, vårdersättning upp till 11 400 kr/mån, dödsfall 50 000 kr.
    Ålder
    Kan tecknas från hemkomst från BB till dagen före 18-årsdagen; gäller till avtalets slut efter 25-årsdagen
    Till If (öppnas i ny flik)

    Du anger uppgifter om dig och det du ska försäkra på if.se, får ett pris och tecknar med BankID.

    Läs omdömet
  2. Trygg-Hansa

    Trygg-Hansa Barnförsäkring

    Barnförsäkring med fem försäkringsbelopp från 600 000 till 3 miljoner kr som gäller till 25 år, med 600 kr per dag vid sjukhusvistelse och 50 % rabatt första året.

    • Bra att veta: Kan tecknas till 18 år och behållas till 25 år
    • Se upp: Symtom som visat sig före teckning ersätts inte
    75 Bra Granska-betyg /100 Visa delbetygen

    Betyget bygger på 3 av 5 delar. Vikten för delarna utan underlag har fördelats på de andra.

    Kostnad · 30 % Ingår inte än
    Villkor · 35 % 80

    Höga belopp och ersättning direkt vid psykiska diagnoser, men lägre diagnosersättning för psykiska sjukdomar.

    Flexibilitet · 10 % Ingår inte än
    Kundupplevelse · 20 % 72

    Trustpilot 4,2 av 5 (8 113 omdömen) · SKI 66,0 (Försäkring – sakförsäkring privat 2025)

    Transparens · 5 % 50

    Belopp och förköpsinformation finns öppet, men inget pris publiceras.

    Så räknas Granska-betyget

    213 kr/mån

    Barn 5 år, 1 200 000 kr i försäkringsbelopp (Trygg-Hansas prisberäkning)

    Ingår
    Medicinsk och ekonomisk invaliditet, Månadsersättning vid omvårdnadsbidrag eller nedsatt arbetsförmåga +8
    Ersättning
    Försäkringsbelopp 600 000, 1 200 000, 1 800 000, 2 400 000 eller 3 000 000 kr. Medicinsk invaliditet upp till 300 % av beloppet. Vissa diagnoser 10 % (psykiska 5 %), upp till 300 000 kr. Vissa psykiska diagnoser 10 000 kr direkt. Sjukhusvistelse 600 kr per dag, akut inskrivning 800 kr, vård hemma 600 kr per dag. Månadsersättning upp till 9 500 kr. Fraktur 3 000 kr. Dödsfall 75 000 kr.
    Ålder
    Kan tecknas för barn upp till 18 år när barnet fått personnummer och skrivits ut från BB; gäller till 25 år.
    Till Trygg-Hansa (öppnas i ny flik)

    Du får ett pris på trygghansa.se efter några uppgifter om dig och det du ska försäkra, och tecknar digitalt.

    Läs omdömet
  3. ICA Försäkring

    ICA Försäkring Barnförsäkring

    Från 257 kr/mån för försäkringsbelopp 911 000 kr och 4 nivåer upp till 3 253 000 kr, för dig som vill se priset innan du börjar teckna.

    • Se upp: Pris stiger med barnets ålder
    • Bra att veta: Gäller till 25 år
    74 Bra Granska-betyg /100 Visa delbetygen

    Betyget bygger på 3 av 5 delar. Vikten för delarna utan underlag har fördelats på de andra.

    Kostnad · 30 % Ingår inte än
    Villkor · 35 % 75

    Breda moment, men försäkringsbeloppen per nivå syns inte på huvudsidan.

    Flexibilitet · 10 % Ingår inte än
    Kundupplevelse · 20 % 70

    Trustpilot 3,9 av 5 (2 902 omdömen)

    Transparens · 5 % 80

    Ett av få bolag som visar månadspris per nivå öppet på webben.

    Så räknas Granska-betyget

    257 kr/mån

    ICA:s publicerade pris för lägsta försäkringsbelopp 911 000 kr; barnets ålder anges inte och premien stiger med åldern

    Ingår
    Medicinsk och ekonomisk invaliditet, Diagnosersättning +6
    Ersättning
    Försäkringsbelopp 911 000 / 1 691 000 / 2 472 000 / 3 253 000 kr (257 / 338 / 419 / 483 kr/mån). Medicinsk invaliditet upp till 300 % av försäkringsbeloppet, ekonomisk invaliditet upp till 200 %, diagnosersättning upp till 10 %.
    Ålder
    Kan tecknas från hemkomst efter BB till 18-årsdagen; gäller till 25 år
    Till ICA Försäkring (öppnas i ny flik)

    Du väljer omfattning, ser pris och tecknar på icaforsakring.se med BankID. ICA-stammisar kan få bonus på vissa försäkringar.

    Läs omdömet
Se alla 6 i barnförsäkring
Så rankar vi och så tjänar vi pengar

Granska-betyget för barnförsäkringar väger villkor 35 %, kostnad 30 %, kundupplevelse 20 %, flexibilitet 10 % och transparens 5 %. Villkor bedömer vi utifrån försäkringsbelopp, ersättning vid invaliditet och diagnoser, dagersättningar och vad som gäller vid 25 år, och transparens utifrån om pris och villkor går att läsa utan offert. I dag saknar vi jämförbara priser och kundbetyg för barnförsäkringarna, så underlaget täcker inte mer än hälften av vikten och listan visar "Inget betyg än" tills vi har mer underlag.

  • Kostnad30 %
  • Villkor35 %
  • Flexibilitet10 %
  • Kundupplevelse20 %
  • Transparens5 %

Bara ICA Försäkring publicerar priser för barnförsäkring, så listan visar pris med försäkringsbelopp där det finns och annars självrisken.

Vi kan få ersättning när du går vidare till ett bolag via våra länkar. Ersättningen påverkar aldrig Granska-betyget eller standardsorteringen. Bolag vi inte samarbetar med visas också, med vanlig länk.

Hela metodiken och ändringsloggen Ser du ett fel i listan? Berätta för oss

Sida vid sida

Räkna på det

Vanliga frågor

Vilken försäkring är obligatorisk?

Bara trafikförsäkringen, för bil och andra fordon som är registrerade och inte avställda. Alla andra försäkringar är frivilliga, men utan hemförsäkring står du själv för skador på dina saker och för skadestånd du kan bli skyldig.

Behöver jag en produktförsäkring på mobilen eller datorn?

Sällan om du har allrisk (drulle) i hemförsäkringen, eftersom den gäller alla dina saker. En produktförsäkring kan ge lägre självrisk för en enskild pryl, men blir dyr om hela hushållets elektronik ska försäkras var för sig.

Kan jag ha två hemförsäkringar?

Det går, men du får aldrig mer i ersättning än skadan är värd. Kontrollera om du redan har en hemförsäkring genom ditt fackförbund innan du tecknar en egen.

Ändras behovet när jag går i pension?

Mest för personförsäkringarna. Enligt Konsumenternas sänker många bolag ersättningen för bestående skador i olycksfallsförsäkringar redan från 55 år, och gruppförsäkringar via arbetsgivare eller förbund kan upphöra. Se över beloppen och vad som finns kvar.

Behöver jag reseförsäkring om jag har hemförsäkring?

Inte för en vanlig semester. Hemförsäkringens reseskydd gäller i regel de första 45 dagarna. Ska du vara borta längre, studera eller arbeta utomlands behöver du förlänga skyddet eller teckna en särskild reseförsäkring innan du åker.

Var guiden till hjälp?

Ditt svar hjälper oss att göra guiderna bättre.

Källor

  1. Konsumenternas: Vilka försäkringar behöver jag – är det samma behov hela livet?
  2. Konsumenternas: Vilka försäkringar behöver en pensionär?
  3. Konsumenternas: Vilka försäkringar behöver en student?
  4. Konsumentverket: Tips om försäkringar

Fler guider

Alla guider
  • Hemförsäkring

    Hemlarm och hemförsäkring: lönar sig larmrabatten?

    3 min

  • Hemförsäkring

    Vattenskada i bostadsrätten: vem betalar vad?

    4 min

  • Hundförsäkring

    Försäkra valpen eller kattungen: datumen som avgör skyddet

    3 min