Guide Bilförsäkring 4 min läsning

Anmäla en skada: kvitton, värdering och hur lång tid du har

Så anmäler du en skada till försäkringsbolaget, vad du behöver kunna visa och hur ersättningen räknas. Med lagens tidsfrister samlade.

Skriven av Viktor Sandberg, Privatekonomisk skribent Utbildad journalist som i åtta år har bevakat konsumentfrågor och privatekonomiska tjänster. Skriver främst om försäkringar och avtalsvillkor, med fokus på vad kostnader och undantag innebär för konsumenten.

Faktagranskad av Anders Holm, Faktagranskare, försäkring Elva års erfarenhet från försäkringsbranschen, varav sju som skadereglerare inom hem- och motorförsäkring. Granskar ersättningsvillkor, självrisker och begränsningar i försäkringsskyddet.

Uppdaterad

Faktagranskad 16 oktober 2026

Så arbetar redaktionen Rapportera ett fel

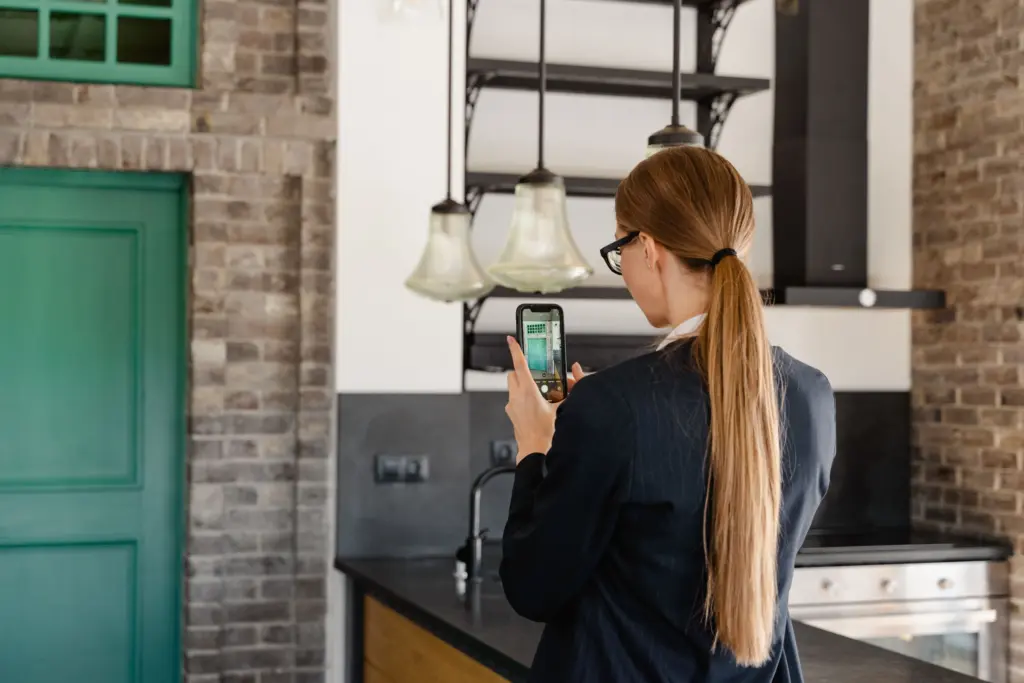
Kvinna fotograferar köket med mobilen för att dokumentera bostaden

Skadeanmälan avgör mer av ersättningen än många tror. Bolaget utgår från det du skriver och visar, och enligt Konsumenternas kan brister i underlaget leda till att du inte får någon ersättning alls. Det mesta går att förbereda innan något har hänt, och resten handlar om att göra saker i rätt ordning.

Direkt efter skadan

  • Begränsa skadan. Försäkringsavtalslagen kräver att du efter förmåga hindrar att skadan blir större, till exempel stänger av vattnet eller täcker ett trasigt fönster. Kostnaden ersätts i den mån åtgärderna var försvarliga, även utöver försäkringsbeloppet.
  • Polisanmäl stöld, rån och skadegörelse och spara diarienumret. Bolagen ber ofta om en kopia av anmälan.
  • Fotografera skadan innan något städas undan eller lagas, och spara trasiga saker tills bolaget har sagt att de kan slängas.
  • Kontakta bolaget innan du beställer en större reparation. Bolaget har rätt att bestämma om något ska repareras, bytas ut eller ersättas med pengar.

Så gör du anmälan

De flesta bolag tar emot anmälan per telefon eller i ett webbformulär. Konsumenternas rekommenderar formuläret, eftersom du då inte missar något och har samma uppgifter som bolaget. Tänk på tre saker:

  • Beskriv vad som hände, när, var och hur du upptäckte det, och svara på alla frågor.
  • Ange alla försäkringar som kan gälla, till exempel både hemförsäkringen och bilförsäkringen vid inbrott i bilen, eller kortets reseförsäkring. Kostnader ersätts bara en gång, men fasta belopp vid personskada kan komma från flera försäkringar.
  • Var korrekt. Lämnar du fel uppgifter med avsikt eller av grov vårdslöshet, eller döljer något av betydelse, kan ersättningen sättas ned enligt 7 kap. 3 § försäkringsavtalslagen.

Se till att få en bekräftelse på att anmälan har kommit fram.

Visa vad du ägde och vad det var värt

Det är du som ska visa att skadan har hänt och vad du har förlorat. Menar bolaget att ett undantag i villkoren gäller är det i stället bolaget som ska visa det. Ett kvitto är det starkaste beviset men inget krav. Annat som fungerar:

  • kontoutdrag och orderbekräftelser i mejlen
  • foton och filmer där sakerna syns
  • kartonger, garantibevis och bruksanvisningar
  • värderingsintyg för smycken, klockor och konst

Gör det enkelt för dig själv: filma bostaden en gång om året med skåp och garderober öppna, och spara filmen och dina digitala kvitton på ett ställe utanför hemmet.

Så räknas ersättningen

Huvudregeln i försäkringsavtalslagen är att du får vad det kostar att skaffa en motsvarande sak, med avdrag för ålder och slitage. Du ska hamna i samma ekonomiska läge som före skadan, inte i ett bättre. I praktiken räknas det så här:

  • Värderingstabeller. För vanliga saker som mobiler, datorer, cyklar och hushållsmaskiner står en procentsats per ålder i villkoren. Saker som är några månader eller ett år gamla ersätts ofta med nypriset, sedan sjunker värdet år för år.
  • Marknadsvärde. Möbler och annat som inte finns i tabellen ersätts med vad en likvärdig begagnad sak kostar. Affektionsvärde räknas inte.
  • Maxbelopp. Pengar, smycken och cyklar har egna tak, och allt lösöre tillsammans har ett försäkringsbelopp.
  • Självrisk. Den dras sist, efter åldersavdraget.

Exempel: en dator stjäls efter tre år. En motsvarande ny dator kostar i dag 12 000 kr, och villkorets tabell ger 50 procent i avdrag för den åldern. Värdet blir 6 000 kr, och med 1 800 kr i självrisk får du 4 200 kr. Procentsatsen är ett exempel; den som gäller står i ditt eget villkor.

Är försäkringsbeloppet för lösöre klart lägre än vad dina saker är värda kan ersättningen sättas ned i samma proportion, även när bara en sak har skadats. Med ett fast belopp på 1–1,5 miljoner kr, som de flesta hemförsäkringar i vår jämförelse har, är det sällan ett problem. Har du själv valt beloppet, kontrollera att det räcker.

Tidsfristerna

VadFristVar det står
Anmäla skadanSå snart som möjligt. En sen anmälan får bara sänka ersättningen om den har skadat bolaget och din försummelse inte var ringa7 kap. 2 § försäkringsavtalslagen
Få pengarnaSenast en månad efter att du anmält skadan och lämnat det underlag som skäligen kan begäras. Annars ska bolaget betala ränta7 kap. 1 §
Väcka talanInom tio år från skadan, och alltid minst sex månader efter bolagets slutliga besked om du har krävt bolaget i tid7 kap. 4 §
Anmäla till ARNInom ett år från ditt första klagomål till bolaget. Kravet ska vara minst 3 000 krAllmänna reklamationsnämnden

För skador som inträffade före 2015 gäller en kortare frist: de måste anmälas inom tre år från att du fick kännedom om skadan, enligt Konsumenternas.

Om du inte får det du räknat med

Be om ett skriftligt beslut som anger vilket villkor bolaget stödjer sig på. Gäller oenigheten beloppet, ta fram egna prisuppgifter på en motsvarande sak eller ett intyg från en verkstad. Hur du begär omprövning och går vidare till kundombudsmannen och Allmänna reklamationsnämnden står i guiden om nekad ersättning.

Gäller skadan ett inbrott finns det fler villkor att känna till; se inbrott och stöld i hemförsäkringen. Vid vattenläckor, läs vattenskada i hemmet.
Bilförsäkring som passar

Jämförelse: Bilförsäkring

Vi hämtar fordonets ålder och mätarställning och visar hos vilka bolag maskinskyddet fortfarande gäller (10 bolag anger en gräns). Inga ägaruppgifter hämtas eller sparas.

Fyll i ålder och miltal själv

Vad kostar bilförsäkring?

Priset räknas fram efter dig och det du försäkrar, och de flesta bolag visar det först när du anger personnummer eller registreringsnummer. Därför jämför vi självrisk och villkor i listan. Så här mycket kostar det i bolagens egna prisexempel:

  • Hedvig 569 kr/mån

    Hedvigs prisexempel: helförsäkring, Volvo XC40 2019, förare 36 år, Göteborg, 1 500 mil/år

Priset på fordonsförsäkring har stigit 4,6 % det senaste året enligt SCB (september 2026). Vad avgör priset på bilförsäkringen? Bonus, körsträcka och rabatter

Högst Granska-betyg
79/100
If Bilförsäkring
Bolag i jämförelsen
11
11 erbjudanden
Prisutveckling, 12 mån
+4,6 %
SCB, september 2026
Så rankar vi och så tjänar vi pengar
Sortera
  1. If
    • Bäst villkor

    If Bilförsäkring

    Fyra nivåer och 1 800 kr i grundsjälvrisk på halvförsäkringen, för dig som vill kunna välja allt från trafik till Stor bilförsäkring med 75 dagars hyrbil.

    • Se upp: Maskin och elektronik ingår bara för bil under 10 år och 12 000 mil
    • Risk: Ersättningen för maskinskada kan sänkas med 50 % eller mer om bilen inte servats enligt tillverkaren
    79 Bra Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ingår
    Vägassistans, Stöld +8
    Ersättning
    Trafik: självrisk 1 000 kr (2 000 kr för förare under 25 år). Halv: 1 800 kr för de flesta skador. Vagnskada (hel): 3 500, 5 000 eller 7 000 kr att välja, 25 000 kr om marknadsvärdet överstiger 1,5 miljoner kr. Högsta ersättning 1,5 miljoner kr för bil yngre än 30 år; 300 000 kr för bil äldre än 30 år som inte är försäkrad som samlarfordon.
    Ålder
    Ingen åldersgräns för att teckna. Förare under 25 år har högre trafiksjälvrisk. Maskin och elektronik gäller bil under 10 år och under 12 000 mil.
    Till If (öppnas i ny flik)

    Du anger uppgifter om dig och det du ska försäkra på if.se, får ett pris och tecknar med BankID.

    Läs omdömet
  2. Volvia

    Volvia Bilförsäkring

    Märkesförsäkring för Volvo med maskin- och elektronikskydd till 8 år eller 17 000 mil, rättsskydd 300 000 kr och vagnskadesjälvrisk 3 500 eller 6 000 kr.

    • Risk: Maskinskador ersätts med 50 % avdrag eller inte alls om service inte gjorts enligt tillverkaren
    • Se upp: Ungdomssjälvrisk om föraren är under 24 år
    77 Bra Granska-betyg /100 Visa delbetygen

    3 500 kr

    grundsjälvrisk

    Ingår
    Trafik, Brand och stöld +5
    Ersättning
    Vagnskada med självrisk 3 500 eller 6 000 kr. Rättsskydd upp till 300 000 kr. Feltankning högst 15 000 kr. Högsta ersättning (utom trafik) 4 miljoner kr. Trygghetspaket: hyrbil 75 % i upp till 65 dagar, olyckshändelse i kupé 50 000 kr, nyckel 10 000 kr. Trygghetspaket Plus sänker självrisken i personvagnsgarantin med 3 000 kr.
    Ålder
    Ungdomssjälvrisk om föraren är under 24 år.
    Till Volvia (öppnas i ny flik)

    Du anger registreringsnummer och personnummer på volvia.se och får ett pris direkt. Försäkringsbrev och villkor skickas när du har köpt.

    Läs omdömet
  3. Gjensidige

    Gjensidige Bilförsäkring

    Trafiksjälvrisk 1 000 kr, allrisk i halv- och helförsäkringen och maskinskydd till 10 år eller 12 000 mil; Pluspaketet med assistans och hyrbil kostar 129 kr/mån.

    • Bra att veta: Pluspaketet 129 kr/mån: assistans utan självrisk, hyrbil upp till 75 dagar, självriskersättning vid skadegörelse och djurkollision
    • Bättre: Elbilsbatteri ersätts utan åldersavdrag de första fem åren
    77 Bra Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ingår
    Brand, Stöld +7
    Ersättning
    Trafik 1 000 kr. Brand och stöld 1 800 kr. Glas 200 kr vid lagning, 1 800 kr vid byte. Räddning och allrisk 1 500 kr. Maskin 1 500 kr (0–6 000 mil) eller 3 000 kr (6 001–12 000 mil). Rättsskydd 20 %, lägst 1 500 kr. Vagnskada från 4 000 kr. Allrisk högst 50 000 kr för inredning.
    Ålder
    Ingen åldersgräns för att teckna anges. Maskinskada gäller till 10 år eller 12 000 mil, allrisk till 15 år.
    Till Gjensidige (öppnas i ny flik)

    Du beräknar pris på gjensidige.se och tecknar digitalt, eller ringer 0771-326 326. Försäkringen kan börja gälla upp till ett år framåt.

    Läs omdömet
Se alla 11 i bilförsäkring
Så rankar vi och så tjänar vi pengar

Granska-betyget för bilförsäkringar väger villkor 35 %, kostnad 30 %, kundupplevelse 20 %, flexibilitet 10 % och transparens 5 %. Villkor bedömer vi utifrån självrisker, gränser för maskinskada, glas, hyrbil och regler för unga förare i villkoren, och kundupplevelse utifrån bolagets betyg på Trustpilot. Inget bolag publicerar ett pris för en standardprofil, så kostnaden saknar underlag och betyget räknas på de övriga delarna. Täcker de inte mer än hälften av vikten visar vi "Inget betyg än".

  • Kostnad30 %
  • Villkor35 %
  • Flexibilitet10 %
  • Kundupplevelse20 %
  • Transparens5 %

Bolagen publicerar inget jämförbart pris för bilförsäkring, så listan visar grundsjälvrisken och övriga självrisker.

Vi kan få ersättning när du går vidare till ett bolag via våra länkar. Ersättningen påverkar aldrig Granska-betyget eller standardsorteringen. Bolag vi inte samarbetar med visas också, med vanlig länk.

Hela metodiken och ändringsloggen Ser du ett fel i listan? Berätta för oss

Sida vid sida

Räkna på det

Vanliga frågor

Måste jag ha kvar kvittot för att få ersättning?

Nej. Kvittot är inget krav, men du måste kunna visa att du ägde saken och vad den var värd, till exempel med kontoutdrag, foton eller kartongen.

Hur länge har jag på mig att anmäla en skada?

Anmäl så snart som möjligt. Enligt försäkringsavtalslagen måste du väcka talan inom tio år från skadan, och en sen anmälan kan sänka ersättningen om den har försvårat bolagets utredning.

Hur snabbt måste försäkringsbolaget betala?

Senast en månad efter att du har anmält skadan och lämnat det underlag som rimligen kan krävas. Betalar bolaget senare ska det betala dröjsmålsränta.

Kan jag få ersättning från två försäkringar för samma skada?

För saker och kostnader får du aldrig mer än skadan sammanlagt. Fasta belopp vid personskada, som invaliditetsersättning, kan däremot betalas ut från flera försäkringar.

Får bolaget bestämma var jag köper den nya saken?

Ja. Enligt Konsumenternas har bolaget rätt att välja om saken ska repareras, bytas ut eller ersättas med pengar, och var reparationen eller inköpet görs.

Var guiden till hjälp?

Ditt svar hjälper oss att göra guiderna bättre.

Källor

  1. Försäkringsavtalslag (2005:104), 4 kap. 6–7 §§, 6 kap. 2–4 §§ och 7 kap. 1–4 §§
  2. Konsumenternas: Anmäla en skada
  3. Konsumenternas: Så värderas och ersätts dina saker i hemförsäkringen
  4. Konsumenternas: Handläggning, skadereglering och preskription
  5. ARN: Försäkring (värdegräns och tidsfrist)

Fler guider

Alla guider
  • Bilförsäkring

    Totalskadad bil: så värderas den, och så begär du mer

    3 min

  • Bilförsäkring

    Tilläggen i bilförsäkringen: vilka är värda pengarna?

    3 min

  • Fritidshusförsäkring

    Skadedjur, hussvamp och allrisk: vilka villatillägg lönar sig?

    4 min