Alla villaförsäkringar innehåller skydd mot naturskador. Men skyddet har tydliga gränser, både för vilket väder som räknas och för vilka delar av fastigheten som ersätts. Och när skadan väl är ersättningsbar är självrisken ofta mycket högre än den vanliga. Konsumenternas påpekar att klimatförändringarna ger större risk för kraftiga skyfall och stormar, så gränserna är värda att känna till innan det händer.
Det här räknas som naturskada
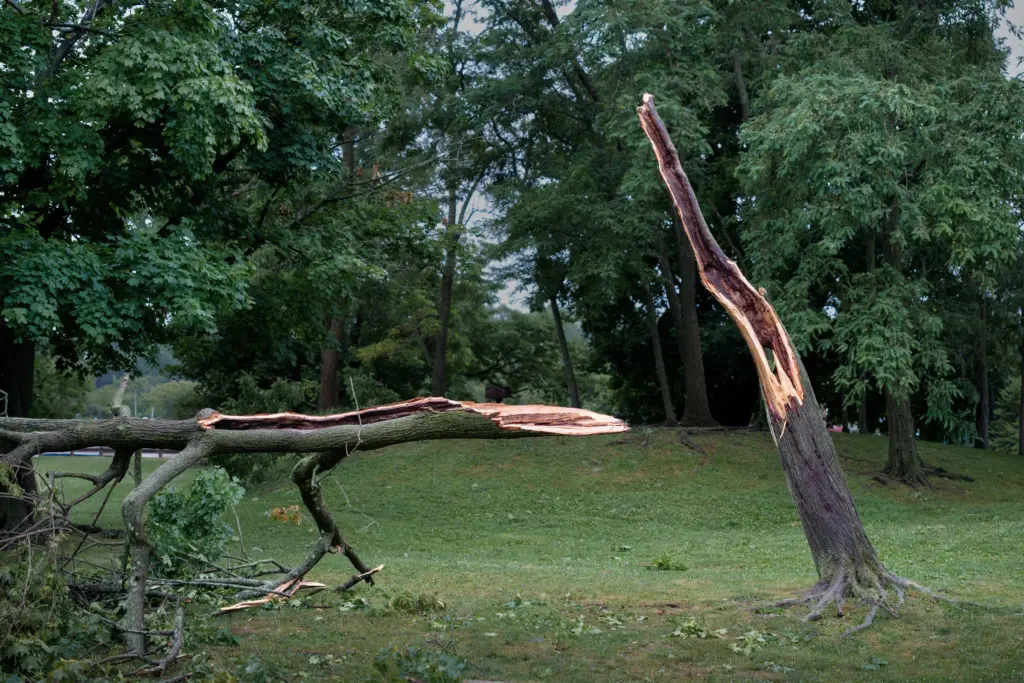
- Storm: vind på minst 21 meter per sekund. Blåser ett träd eller en flaggstång ned på huset ersätts det ofta även vid lägre vindstyrka.
- Hagel och blixt: skador på huset, och vid blixtnedslag på installationer som värmepump, kyl och frys.
- Snötryck: när takets bärande konstruktion ger vika. Tak över altaner och uterum ersätts inte.
- Översvämning: när vatten rinner in från markytan genom ventil, dörr eller fönster, eller tränger upp genom en avloppsbrunn, i samband med skyfall, snösmältning eller stigande sjö eller vattendrag. Skyfall betyder minst 1 millimeter regn per minut eller 50 millimeter per dygn.
- Jordras och skred: jordras, jordskred, bergras och jordskalv på minst 4 på Richterskalan. Ytliga sprickor ersätts inte.
Det här ersätts inte
- Vatten som läcker in genom husets dränering eller grund.
- Vatten som rinner in genom yttertaket. Folksam och If ersätter följdskador inne i huset med upp till 20 000 kr i sina största nivåer, men inte om taket är äldre än 30 år hos If.
- Tomten i grundnivån. Konsumenternas skriver att tomtmark inte ersätts vid översvämning i grundförsäkringen, och Folksam Bas ersätter inte stormskador på tomten.
- Vissa byggnader. If ersätter stormskador bara på byggnad och egendom i den, inte på brygga, båthus, sjöbod eller badhytt. Folksam Bas undantar också fristående carport och växthus.
- Sättningar i mark och grund, erosion och skador av sprängning i närheten.
Bilen ersätts aldrig av villa- eller hemförsäkringen. Den har sin egen bilförsäkring.
Självrisken skiljer mest
Vid översvämning har bolagen nästan alltid en särskild självrisk. Konsumenternas anger ett spann från 1 500 kr upp till 10 procent av skadekostnaden. I vår jämförelse, enligt bolagens förköpsinformation den 8–11 oktober 2026:
| Bolag | Villaförsäkring | Fritidshusförsäkring |
|---|---|---|
| If | 4 000 kr | 4 000 kr |
| Länsförsäkringar | 10 %, lägst 3 000 och högst 10 000 kr | 10 %, lägst 3 000 och högst 10 000 kr |
| Trygg-Hansa | 10 000 kr vid skyfall | 10 000 kr vid skyfall och snösmältning |
| Folksam | 10 %, lägst 10 000 kr; 10 000 kr vid ren baktrycksskada; lägre i Stor | 10 %, lägst 10 000 kr |
| Dina Försäkringar | Anges inte i vår data | 10 %, lägst 10 000 kr |
| Svedea | Anges inte i vår data | 10 %, lägst 10 000 kr, även vid markrörelse |
| Gjensidige | Särskild självrisk utom i Plus | Anges inte i vår data |
Räkneexempel: en översvämning i källaren kostar 150 000 kr att torka ut och återställa. Självrisken blir 4 000 kr hos If, 10 000 kr hos Länsförsäkringar och Trygg-Hansa och 15 000 kr hos Folksam med villaförsäkring Bas. Därtill kommer åldersavdrag på ytskikt och installationer, som Konsumenternas anger till högst 10 000 till drygt 100 000 kr beroende på bolag och nivå. Läs mer i guiden om vattenskada.
Större nivåer tar med tomt och uthus
Folksams Villaförsäkring Stor ersätter stormskador på tomtmark och på byggnader som inte ersätts i Bas, och har lägre självrisk vid översvämning. Ifs Stor villaförsäkring ersätter stormskador på växthus med upp till 25 000 kr, på pool och utomhusbad med upp till 100 000 kr, och på mur, staket och plank. Konsumenternas skriver att en allriskförsäkring för villa i vissa fall också kan ersätta översvämningsskador på tomten. Jämför nivåerna i vår jämförelse av villaförsäkringar.
Dina saker och krav du måste följa
Det som står i huset ersätts av hemförsäkringen. Folksams hemförsäkring ersätter till exempel dina saker vid storm, hagel, snötryck och översvämning redan i Bas. Kan du inte bo kvar under reparationen kan hemförsäkringen betala merkostnaden för annat boende.
Villkoren har också krav på dig. Folksam kräver att du skottar taket vid stora snömängder. Konsumenternas råder dig att rensa hängrännor och stuprör, se över dräneringen, som kan behöva bytas efter 15–40 år, och sätta backventiler i golvbrunnarna i källaren.
När skadan har skett
- Slå av strömmen om vatten har kommit in i källaren.
- Begränsa skadan: pumpa eller ös ut vatten och flytta saker högre upp. Spara kvitton för till exempel avfuktare.
- Fotografera allt och gör en lista över skadade saker. Släng ingenting innan du har pratat med bolaget.
- Anmäl skadan till ditt försäkringsbolag så snart du kan.
- Har du fritidshus, gäller samma sak för fritidshusförsäkringen. Se också fritidshuset står tomt i vinter.