Guide Bolån Du flyttar 3 min läsning

Vad kostar det att bo? Boendekalkyl för villa, radhus och bostadsrätt

Ränta efter avdrag, amortering, avgift eller driftkostnad, el och bredband: två räkneexempel med räntor och priser från oktober 2026, och de poster du själv måste fylla i.

Skriven av Elin Berglund, Privatekonomisk skribent Kandidatexamen i företagsekonomi och sex års erfarenhet av att skriva om lån, sparande och hushållsekonomi. Inriktad på att förklara räntor, avgifter och kreditvillkor begripligt.

Faktagranskad av Karin Nyström, Faktagranskare, privatekonomi Civilekonom med tio års erfarenhet som bankrådgivare för privatkunder, med bolån, krediter och sparande. Granskar ekonomiska fakta, beräkningar och jämförelser.

Uppdaterad och faktagranskad

Så arbetar redaktionen Rapportera ett fel

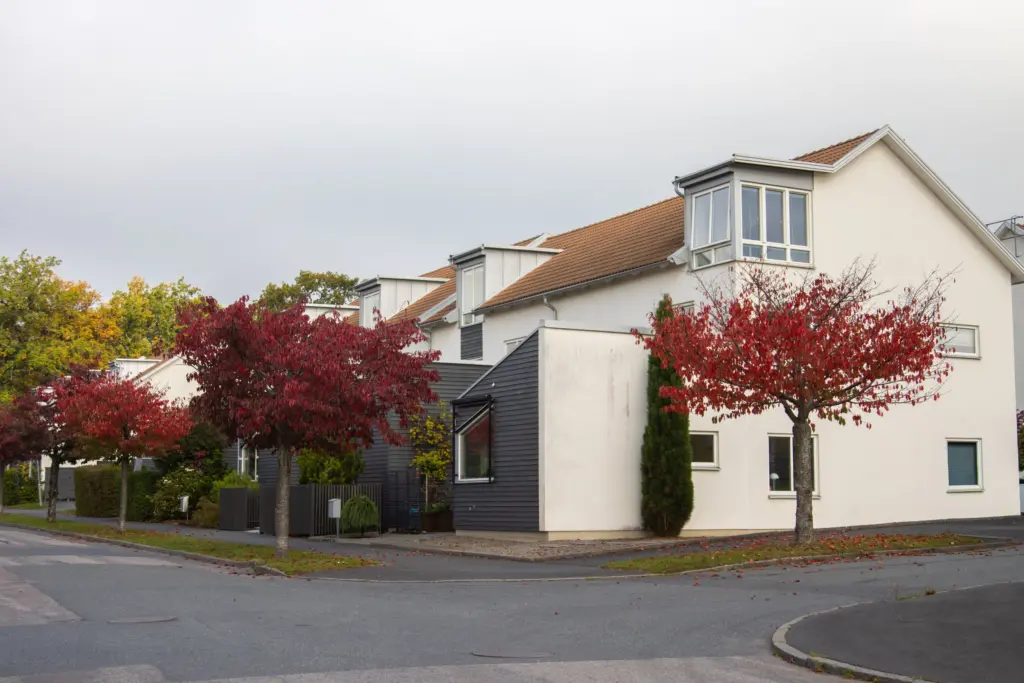
Ljusa radhus med röda höstträd längs en gata i ett svenskt bostadsområde

Det du betalar för att bo är mer än räntan. Det är också amortering, avgift eller driftkostnad, el, försäkring och bredband. Konsumentverkets beräknade hushållskostnader för mat, kläder och annat tar uttryckligen inte med boendet, eftersom det skiljer så mycket mellan hushåll. Den delen måste du räkna själv. Här är två exempel med räntor och priser från oktober 2026.

Posterna i en boendekalkyl

  • Ränta efter ränteavdrag. Du får 30 procent av räntan tillbaka på skatten upp till 100 000 kr i ränta per person och år, och 21 procent på det som är över. Avdraget gäller lån med säkerhet, som bolånet.
  • Amortering. Sedan den 1 april 2026 minst 2 procent av lånet per år om du lånar över 70 procent av bostadens värde, och minst 1 procent mellan 50 och 70 procent. Läs mer om amorteringskravet.
  • Avgift eller driftkostnad. I en bostadsrätt avgiften till föreningen. I ett hus uppvärmning, hushållsel, vatten och avlopp, sophämtning, sotning, eventuellt larm och avgifter till en samfällighet.
  • Fastighetsavgift för hus: 0,75 procent av taxeringsvärdet, högst 10 425 kr för 2026. Hus byggda 2012 eller senare slipper den i 15 år.
  • Försäkring, el och bredband. Det här är posterna du kan påverka genom att jämföra.

Räkneexempel 1: villa eller radhus för 4 000 000 kr

Du lånar 90 procent, 3 600 000 kr, till 2,73 procent. Det var SCB:s genomsnitt för nya bolån med rörlig ränta i augusti 2026. Taxeringsvärdet är så högt att fastighetsavgiften når taket. El är Granskas räkneexempel för ett hus utan elvärme i elområde 3, med septemberpriset 2026 och allt inräknat: elhandel, elnät, energiskatt och moms. Bredbandet är det lägsta ordinarie priset för 250–300 Mbit/s fiber i Telias villanät i vår jämförelse, Sappa Villafiber 250.

PostPer månad
Ränta, 2,73 %8 190 kr
Ränteavdrag, 30 %−2 457 kr
Amortering, 2 % per år6 000 kr
Fastighetsavgift, 10 425 kr per år869 kr
El, 5 000 kWh per år1 260 kr
Bredband389 kr
Summa14 251 kr

Till det kommer villaförsäkring, vatten och avlopp, sophämtning och uppvärmning om huset inte värms med el. Värms det med el blir elposten större: i samma räkneexempel kostar 20 000 kWh om året cirka 3 860 kr i månaden. Vatten, avlopp och sophämtning sätter kommunen, så be säljaren om förra årets räkningar.

Granska har inga priser för villaförsäkring, eftersom bolagen inte publicerar några. Priset beror bland annat på hur stort huset är, var det ligger och vilken självrisk du väljer. Begär pris från två eller tre bolag på jämför villaförsäkringar innan du räknar klart.

Räkneexempel 2: bostadsrätt för 3 000 000 kr

Du lånar 2 700 000 kr till samma ränta. Avgiften till föreningen är 4 500 kr i månaden. Elen är Granskas exempel för en mindre lägenhet, 2 000 kWh om året. Bredband antar vi att du köper själv, till Tele2:s pris för 250 Mbit/s i kabel-tv-nätet.

PostPer månad
Ränta, 2,73 %6 143 kr
Ränteavdrag, 30 %−1 843 kr
Amortering, 2 % per år4 500 kr
Avgift till föreningen4 500 kr
El, 2 000 kWh per år570 kr
Bredband449 kr
Summa14 319 kr

Till det kommer hemförsäkring och, om föreningen inte har ett kollektivt, ett bostadsrättstillägg. Kontrollera också om bredband ingår i avgiften. Läs föreningens årsredovisning: en förening med stora lån eller ett stambyte framför sig kan behöva höja avgiften.

Räkna med en högre ränta

Räntan är den post som kan ändras mest. Går räntan i villaexemplet från 2,73 till 4,73 procent blir räntan 170 280 kr om året. Avdraget blir då 30 procent på de första 100 000 kr och 21 procent på resten, och kostnaden efter avdrag ökar med cirka 4 700 kr i månaden. Är ni två låntagare som delar räntan får var och en 30 procent på sina första 100 000 kr, och då blir ökningen något mindre.

Banken gör en liknande prövning med sin kalkylränta, se hur stort bolån har jag råd med. Din egen kalkyl ska visa om du klarar höjningen och ändå kan spara till buffert och underhåll.

Det som inte syns i månadskostnaden

  • Underhåll. I ett hus står du själv för tak, fönster och värmesystem. Konsumentverket påminner om att även ett fint hus kan behöva stora renoveringar.
  • Buffert. Det första året kommer ofta inköp som gräsklippare och vitvaror.
  • Engångskostnader vid köpet: lagfart, pantbrev och avgifter.

Så gör du

  1. Räkna ränta och amortering i bolånekalkylen och jämför räntor på jämför bolån.
  2. Be säljaren om förra årets räkningar för el, uppvärmning, vatten och sophämtning, eller läs föreningens avgift och årsredovisning.
  3. Räkna elen för din förbrukning i elkostnadskalkylen och jämför elavtal och bredband.
  4. Begär pris på försäkringen.
  5. Lägg på 2 procentenheter på räntan och se om kalkylen fortfarande går ihop.
Bolån som passar

Jämförelse: Bolån

Lägst just nu
2,58 %
Skandia · snittränta 3 mån
Högst Granska-betyg
90/100
Bolån Skandia
Bolag i jämförelsen
20
21 erbjudanden
Priser kontrollerade
12 okt
mot bolagens egna sidor
Så rankar vi och så tjänar vi pengar
Sortera
  1. Skandia (Skandiabanken)
    • Lägst snittränta, 3 mån

    Bolån Skandia

    Listränta 3,55 % rörligt (3 mån) och snittränta 2,58 % i september 2026.

    • Bättre: Skandia anger att du alltid får rabatt på listräntan
    90 Utmärkt Granska-betyg /100 Visa delbetygen

    Betyget bygger på 2 av 5 delar. Vikten för delarna utan underlag har fördelats på de andra.

    Kostnad · 50 % 100

    Snittränta 3 mån 2,58 % i september 2026, jämfört med 2,58–2,85 % hos de 11 jämförda långivarna.

    Villkor · 10 % Ingår inte än
    Flexibilitet · 15 % Ingår inte än
    Kundupplevelse · 15 % 55

    Trustpilot 1,7 av 5 (165 omdömen) · SKI 71,2 (Bank – privatkunder 2026)

    Transparens · 10 % Ingår inte än
    Så räknas Granska-betyget

    2,58 %

    snittränta 3 mån

    Lista 3 mån
    3,55 %
    1 år
    4,27 %
    3 år
    4,74 %
    5 år
    4,88 %
    Till Skandia (öppnas i ny flik)

    Du identifierar dig med BankID och ansöker om ett lånelöfte, som enligt Skandia besvaras inom några minuter. När du har vunnit en budgivning ansöker du om själva bolånet innan du skriver kontrakt.

    Läs omdömet
  2. Landshypotek Bank

    Bolån Landshypotek

    Listränta 3,09 % rörligt (3 mån) och snittränta 2,59 % i september 2026.

    • Bättre: Automatisk rabatt efter belåningsgrad vid samlade bolån på minst 750 000 kr (0,50 procentenheter vid högst 60 %)
    • Bra att veta: Nya kunder får 0,10 procentenheter extra rabatt på 3 mån, 1 år och 2 år t.o.m. 31 oktober
    89 Mycket bra Granska-betyg /100 Visa delbetygen

    Betyget bygger på 2 av 5 delar. Vikten för delarna utan underlag har fördelats på de andra.

    Kostnad · 50 % 98

    Snittränta 3 mån 2,59 % i september 2026, jämfört med 2,58–2,85 % hos de 11 jämförda långivarna.

    Villkor · 10 % Ingår inte än
    Flexibilitet · 15 % Ingår inte än
    Kundupplevelse · 15 % 60

    Trustpilot 3,1 av 5 (55 omdömen) · SKI 69,8 (Lån & Sparande – bolån 2025)

    Transparens · 10 % Ingår inte än
    Så räknas Granska-betyget

    2,59 %

    snittränta 3 mån

    Lista 3 mån
    3,09 %
    1 år
    3,74 %
    3 år
    4,15 %
    5 år
    4,35 %
    Till Landshypotek Bank (öppnas i ny flik)

    Du loggar in med BankID och gör en bolåneansökan som inte är bindande. Landshypotek tar en kreditupplysning på alla sökande och du laddar upp amorteringsunderlag och andra handlingar i ansökan. När lånet är beviljat skriver du under med BankID.

    Läs omdömet
  3. SEB

    Bolån SEB

    Listränta 3,94 % rörligt (3 mån) och snittränta 2,66 % i september 2026.

    73 Bra Granska-betyg /100 Visa delbetygen

    Betyget bygger på 2 av 5 delar. Vikten för delarna utan underlag har fördelats på de andra.

    Kostnad · 50 % 82

    Snittränta 3 mån 2,66 % i september 2026, jämfört med 2,58–2,85 % hos de 11 jämförda långivarna.

    Villkor · 10 % Ingår inte än
    Flexibilitet · 15 % Ingår inte än
    Kundupplevelse · 15 % 41

    Trustpilot 1,3 av 5 (773 omdömen) · SKI 63,3 (Bank – privatkunder 2026)

    Transparens · 10 % Ingår inte än
    Så räknas Granska-betyget

    2,66 %

    snittränta 3 mån

    Lista 3 mån
    3,94 %
    1 år
    3,64 %
    3 år
    3,99 %
    5 år
    4,19 %
    Till SEB (öppnas i ny flik)

    För privatlån loggar du in i SEB:s internetbank och ansöker. Du får besked på sms inom 48 timmar och ett skuldebrev hem att skriva under. För bolån ansöker du om ett lånelöfte digitalt efter en kreditprövning.

    Läs omdömet
Se alla 21 i bolån
Så rankar vi och så tjänar vi pengar

Bolånen sorteras på kostnad, alltså bankens snittränta för 3 månaders bindning, och på listräntan när snittränta saknas. Granska-betyget väger kostnad 50 procent, villkor 10 procent, flexibilitet 15 procent, kundupplevelse 15 procent och transparens 10 procent. Eftersom vi ännu bara har bedömt kostnad för de flesta banker räcker underlaget inte till ett totalbetyg, och de visas med ”Inget betyg än”.

  • Kostnad50 %
  • Villkor10 %
  • Flexibilitet15 %
  • Kundupplevelse15 %
  • Transparens10 %

Sorteringen på kostnad använder bankens snittränta för 3 månaders bindning, som bankerna enligt lag publicerar varje månad.

Vi kan få ersättning när du går vidare till ett bolag via våra länkar. Ersättningen påverkar aldrig Granska-betyget eller standardsorteringen. Bolag vi inte samarbetar med visas också, med vanlig länk.

Bolag vi inte jämför än: Nordnet visar vi inte, eftersom deras snittränta gäller private banking-kunder med stort sparande och högst 50 % belåning. Avanzas räntor gäller vid 50 % belåningsgrad och kan inte jämföras rakt av med andra bankers snittränta.

Hela metodiken och ändringsloggen Ser du ett fel i listan? Berätta för oss

Sida vid sida

Vanliga frågor

Vad ingår i driftkostnaden för ett hus?

Uppvärmning, hushållsel, vatten och avlopp, sophämtning och sotning, och ibland larm och avgifter till en samfällighet för väg eller brygga. Till det kommer villaförsäkring och fastighetsavgift.

Hur stor är fastighetsavgiften 2026?

0,75 procent av taxeringsvärdet, men högst 10 425 kr per år för ett småhus. Hus som är byggda 2012 eller senare betalar ingen fastighetsavgift de första 15 åren.

Ska amorteringen räknas som en boendekostnad?

Den minskar skulden och är i praktiken ett sparande, men den måste betalas varje månad. Över 70 procents belåning är kravet minst 2 procent av lånet per år, mellan 50 och 70 procent minst 1 procent.

Hur mycket dyrare blir det om räntan stiger?

I vårt villaexempel med 3,6 miljoner kronor i lån ökar kostnaden med cirka 4 700 kr i månaden efter ränteavdrag om räntan går från 2,73 till 4,73 procent.

Varför räknar banken med en högre kostnad än jag?

Banken prövar om du klarar lånet även med en betydligt högre ränta, en kalkylränta. Din egen kalkyl bör visa vad det kostar i dag och vad det kostar om räntan stiger.

Var guiden till hjälp?

Ditt svar hjälper oss att göra guiderna bättre.

Källor

  1. Skatteverket: Fastighetsavgift och fastighetsskatt
  2. Skatteverket: Avdrag för ränteutgifter
  3. Lag (2026:226) om begränsning av bostadskrediter
  4. Konsumentverket: Köpa hus
  5. Konsumentverket: Konsumentverkets hushållskostnader för 2026 klara

Fler guider

Alla guider
  • Kreditkort

    Delbetala kreditkortsfakturan: vad lägsta belopp kostar i kronor

    3 min

  • Bolån

    Påverkar kreditkortet bolånet? Kreditgräns, UC och bankens kalkyl

    3 min

  • Bolån

    Köpa eller sälja först? Överbryggningslån, handpenning och risker

    3 min