Guide Fritidshusförsäkring 4 min läsning

Hyra ut fritidshuset: försäkringen, hyresgästen och skatten

Stöld som hyresgästen begår ersätts inte av en vanlig fritidshusförsäkring. Så fungerar uthyrningstilläggen, hyresgästens eget ansvar och Skatteverkets schablonavdrag.

Skriven av Viktor Sandberg, Privatekonomisk skribent Utbildad journalist som i åtta år har bevakat konsumentfrågor och privatekonomiska tjänster. Skriver främst om försäkringar och avtalsvillkor, med fokus på vad kostnader och undantag innebär för konsumenten.

Faktagranskad av Anders Holm, Faktagranskare, försäkring Elva års erfarenhet från försäkringsbranschen, varav sju som skadereglerare inom hem- och motorförsäkring. Granskar ersättningsvillkor, självrisker och begränsningar i försäkringsskyddet.

Uppdaterad och faktagranskad

Så arbetar redaktionen Rapportera ett fel

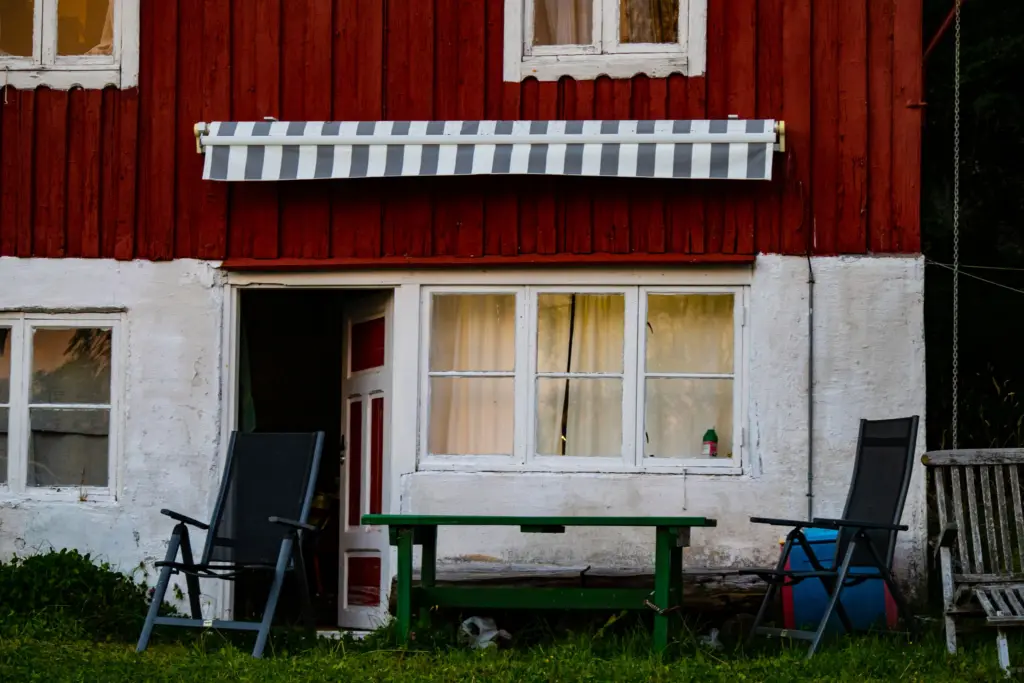
Röd stuga med vita knutar, markis och trädgårdsmöbler på gräsmattan, redo för sommarens hyresgäster

Att hyra ut stugan några veckor på sommaren är vanligt, och försäkringen följer med även när någon annan bor där. Brand, läckage och storm ersätts som vanligt. Det som inte ersätts är det som hyresgästen själv gör: stöld, avsiktlig skadegörelse och slitage. Här går vi igenom vad som skiljer bolagen åt, vad hyresgästens egen försäkring tar och hur skatten räknas.

Försäkringsvillkoren är de som gällde när vi läste dem hos bolagen den 11 oktober 2026, och skattereglerna Skatteverkets den 16 oktober 2026. Om huset står tomt vintertid, läs fritidshuset står tomt i vinter.

Därför ersätts inte stöld av hyresgästen

Fritidshusförsäkringens stöldskydd bygger på att tjuven har tagit sig in utan lov. Länsförsäkringar, Trygg-Hansa, Svedea och Hedvig skriver uttryckligen att stöld av någon som har tillåtelse att vara i huset, eller har fått nyckel, inte ersätts. Din hyresgäst är just en sådan person. Konsumenternas påpekar också att det är svårare att bevisa en stöld när du inte bor i huset och har uppsikt över sakerna.

Uthyrningstilläggen skiljer sig mycket

Några bolag säljer ett tillägg eller har en nivå där uthyrning ingår. Så här står det i förköpsinformationen:

  • If: tillägget Uthyrning omfattar stöld, skadegörelse, ansvar, rättsskydd och obrukbart fritidshus, med högst 100 000 kr för lösöre, 200 000 kr för byggnaden och 300 000 kr för rättsskydd. Huset ska vara låst när hyresgästen inte är där för att stöldskyddet ska gälla fullt ut.
  • Dina Försäkringar: tillägget ersätter stöld och uppsåtlig skadegörelse som hyresgästen orsakar med högst 100 000 kr. Slitage räknas inte som skadegörelse.
  • Hedvig: uthyrningsskyddet ingår i Fritidshus Standard och gäller även saker som hyresgästen inte lämnar tillbaka. Det gäller bara uthyrning till privatpersoner, inte stöldbegärliga saker utom fast placerad elektronik, och inte alls om du ska skatta för ett överskott av uthyrningen.
  • Gjensidige: uthyrning kräver ett särskilt tillägg.
  • Trygg-Hansa: även tillägget Utökad byggnadsförsäkring undantar skador som hyresgästen orsakar.

Hedvigs villkor är värt att notera för den som hyr ut mycket: blir det ett skattepliktigt överskott räknar bolaget uthyrningen som förvärvsverksamhet, och då gäller skyddet inte. Fråga ditt bolag innan säsongen om du planerar att hyra ut ofta eller länge.

Hyresbortfall om stugan inte går att hyra ut

Om en brand eller vattenskada gör huset obrukbart mitt i säsongen förlorar du hyran. Flera fritidshusförsäkringar ersätter det som hyresbortfall, men taken skiljer sig: If upp till 150 000 kr, Hedvig 125 000 kr, Svedea 50 000 kr, Länsförsäkringar 35 000 kr och Folksam 25 000 kr. Hyr du ut för mer än så under en säsong täcker försäkringen bara en del av inkomsten.

Det här tar hyresgästens försäkring

Hyresgästen är inte oförsäkrad. Enligt Konsumenternas ingår ett ansvarsskydd i alla svenska hemförsäkringar, och det kan ersätta skador på huset om hyresgästen har varit mycket vårdslös, till exempel om köket eller badrummet förstörs. Har hyresgästen allrisk kan den också ersätta dina saker som hen råkar ha sönder. Utländska hem- och reseförsäkringar har inte alltid ansvarsskydd, så fråga gäster från andra länder.

Vanligt slitage och vanvård ersätts inte av någon försäkring. Konsumenternas råder dig att skriva ett avtal om hur slitage ska ersättas, göra en inventarieförteckning och gärna ta en deposition som du betalar tillbaka när allt är i ordning. Ta bort det som är värdefullt eller som du är rädd om.

Hyr du ut regelbundet kan uthyrningen räknas som förvärvsmässig, och då gäller inte rättsskyddet i hemförsäkringen om du hamnar i tvist med en hyresgäst. Ifs uthyrningstillägg har ett eget rättsskydd. Hyr du ut via en förmedlingstjänst kan dess garanti hjälpa, men enligt Konsumenternas blir du inte försäkringstagare, och det är tjänsten som bestämmer vad som ersätts.

Så räknas skatten på hyran

Ett fritidshus som du själv använder är en privatbostad. Då betalar du skatt bara på överskottet, och avdragen är schablonmässiga. Du får inte dra av verkliga kostnader, varken försäkringstillägget, ökad drift eller möbler.

  • Schablonavdrag: 40 000 kr per bostad och år. Äger ni huset tillsammans delar ni på det efter ägarandel, och har du ägt huset del av året minskar det per månad.
  • Avdrag för småhus: dessutom 20 procent av hyresintäkten.
  • Skatt: 30 procent av överskottet, som du redovisar som inkomst av kapital.
  • Andra intäkter från samma hus, till exempel såld solel, delar på samma schablonavdrag.

Det betyder att en hyra upp till 50 000 kr på ett år normalt inte ger någon skatt för ett fritidshus. Skatteverkets eget exempel är 16 veckor à 4 000 kr, alltså 64 000 kr. Efter 40 000 kr och 12 800 kr i avdrag blir överskottet 11 200 kr, och skatten 3 360 kr. Räknas du som hyresvärd ska du ta upp hela hyran, även den del förmedlingstjänsten behåller som avgift.

Hyr du ut möblerat, mer än enstaka gånger, för korta vistelser och till dygns- eller veckopris, kan uthyrningen likna hotellverksamhet. Då ska du registrera dig för moms om omsättningen blir över 120 000 kr på ett år. Skatteverket har en beräkningshjälp på sin sida.

Så gör du före säsongen

  1. Ring ditt försäkringsbolag och fråga om uthyrning är tillåten och vad som gäller för stöld, skadegörelse och rättsskydd.
  2. Teckna ett uthyrningstillägg om grundskyddet inte räcker, och kontrollera taket för hyresbortfall.
  3. Skriv avtal med hyresgästen om slitage, städning och deposition, och gör en inventarieförteckning.
  4. Be hyresgästen bekräfta att hen har en hemförsäkring med ansvarsskydd.
  5. Räkna på skatten med Skatteverkets regler, och spara uppgifterna till deklarationen.

Jämför tillägg och tak i vår jämförelse av fritidshusförsäkringar. Hyr du ut din vanliga bostad gäller andra frågor, se hyra i andra hand eller bo som inneboende.
Jämförda i artikeln

  1. If

    If Fritidshusförsäkring

    Två nivåer där Stor sänker åldersavdraget till 15 000 kr och lägger till otur, hussvamp och utökat stormskydd.

    • Se upp: Frysskada: 10 % av kostnaden, 4 000–10 000 kr
    • Risk: Läckage: 4 000 kr, 10 000 kr om badrummet är över 20 år
    78 Bra Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ålder
    Ingen åldersgräns angiven.
    Ingår
    Byggnad, tomtmark och lösöre (lösöret kan väljas bort), Skadedjurssanering utan självrisk +5
    Ersättning
    Grundsjälvrisk 1 800 kr. Läckage 4 000 kr (plus 6 000 kr om våtrummet är över 20 år). Frysning 10 %, 4 000–10 000 kr. Översvämning 4 000 kr. Åldersavdrag högst 100 000 kr (15 000 kr i Stor). Otur upp till 200 000 kr (Stor). Hussvamp 2 miljoner kr (Stor). Ansvar 5 miljoner kr, rättsskydd 300 000 kr.
    Till If (öppnas i ny flik)

    Du anger uppgifter om dig och det du ska försäkra på if.se, får ett pris och tecknar med BankID.

    Läs omdömet
  2. Dina Försäkringar

    Dina Försäkringar Fritidshusförsäkring

    En nivå med högt rättsskydd och tomtmark upp till 1 miljon kr, där allrisk och uthyrning är tillägg.

    • Risk: Frysskada: grundsjälvrisk plus 10 %, 4 000–10 000 kr
    • Se upp: Vattnet ska stängas av vid bortavaro över 14 dagar
    70 Bra Granska-betyg /100 Visa delbetygen

    Pris efter dina uppgifter

    Ålder
    Ingen åldersgräns angiven.
    Ingår
    Byggnad, tomtmark och lösöre, Sanering av skadedjur utan självrisk +5
    Ersättning
    Läckage: grundsjälvrisk plus 2 000 kr. Frysning: grundsjälvrisk plus 10 %, 4 000–10 000 kr. Översvämning 10 %, minst 10 000 kr. Åldersavdrag högst 100 000 kr (15 000 kr med Allrisk). Hussvamp 2 miljoner kr, självrisk 3 000 kr. Tomtmark 1 miljon kr. Ansvar 5 miljoner kr (självrisk 1 800 kr), rättsskydd 400 000 kr.
    Till Dina Försäkringar (öppnas i ny flik)

    Du fyller i dina uppgifter på dina.se, får ett pris och ansöker på webben med BankID. Försäkringen administreras av ditt lokala Dina-bolag.

    Läs omdömet
  3. Hedvig

    Hedvig Fritidshusförsäkring Bas och Standard

    Bas och Standard, där Standard lägger till drulle för fast inredning, hussvamp, uthyrningsskydd och åldersavdrag högst 10 000 kr.

    • Risk: Frysskada: 10 %, minst grundsjälvrisken och högst 40 000 kr
    • Se upp: Vattnet ska stängas av vid bortavaro över 21 dagar
    79 Bra Granska-betyg /100 Visa delbetygen

    Pris efter dina uppgifter

    Ålder
    Ingen åldersgräns angiven.
    Ingår
    Byggnad till fullvärde, tomtmark och lösöre, Skadedjur utan självrisk +5
    Ersättning
    Frysning 10 %, minst grundsjälvrisken och högst 40 000 kr. Rättsskydd 20 %, högst 40 000 kr. Åldersavdrag högst 100 000 kr (10 000 kr i Standard). Lösöre 250 000 kr (Bas) eller 500 000 kr (Standard). Tomtmark 200 000 kr. Skadedjur 4 miljoner kr, hussvamp 2 miljoner kr (Standard), båda utan självrisk. Obrukbart hus 175 000 kr (Bas) eller 250 000 kr (Standard). Ansvar 5 miljoner kr, rättsskydd 250 000 kr (Bas) eller 350 000 kr (Standard).
    Till Hedvig (öppnas i ny flik)

    Du får pris direkt på hedvig.com eller i appen och tecknar med BankID. Ingen bindningstid.

    Läs omdömet
  4. Gjensidige

    Gjensidige Fritidshusförsäkring

    Lagom och Plus, där Plus lägger till allrisk på byggnad, yt- och tätskikt, takläckage och åldersavdrag högst 15 000 kr.

    • Bra att veta: Åldersavdrag 100 000 kr i Lagom, 15 000 kr i Plus
    • Se upp: Rättsskydd 250 000 kr
    73 Bra Granska-betyg /100 Visa delbetygen

    Pris efter dina uppgifter

    Ålder
    Ingen åldersgräns angiven.
    Ingår
    Byggnad, tomt och lösöre, Skadedjur, träskadeinsekter och hussvamp via Anticimex +3
    Ersättning
    Byggnad till fullvärde eller angivet belopp. Lösöre högst 200 000 kr (Lagom) eller 1 000 000 kr (Plus). Tomt 200 000 kr. Åldersavdrag högst 100 000 kr (15 000 kr i Plus). Allrisk byggnad 200 000 kr och yt- och tätskikt 200 000 kr (Plus). Ansvar 5 miljoner kr, rättsskydd 250 000 kr.
    Till Gjensidige (öppnas i ny flik)

    Du beräknar pris på gjensidige.se och tecknar digitalt, eller ringer 0771-326 326. Försäkringen kan börja gälla upp till ett år framåt.

    Läs omdömet
  5. Länsförsäkringar

    Länsförsäkringar Fritidshusförsäkring

    Fullvärde med åldersavdrag högst 75 000 kr och låga särskilda självrisker, men skadedjur och hussvamp ingår bara om det står i försäkringsbrevet.

    • Bättre: Frysskada: 10 %, 3 000–10 000 kr
    • Se upp: Minst 15 grader inne eller tömt vattensystem, och regelbunden tillsyn
    60 Godkänt Granska-betyg /100 Visa delbetygen

    Pris efter dina uppgifter

    Ålder
    Ingen åldersgräns angiven.
    Ingår
    Byggnad till fullvärde, tomtmark och lösöre, Skador av vilda djur i fritidsbostaden +2
    Ersättning
    Läckage på byggnad minst 3 000 kr. Frysning och översvämning 10 %, 3 000–10 000 kr. Åldersavdrag högst 75 000 kr (10 000 kr med Allrisk byggnad). Tomtmark 200 000 kr, solceller 300 000 kr. Hyresbortfall högst 35 000 kr. Ansvar 5 miljoner kr, rättsskydd 340 000 kr.
    Till Länsförsäkringar (öppnas i ny flik)

    Du väljer ditt län på lansforsakringar.se, får ett pris och tecknar digitalt eller via ditt lokala länsbolag.

    Läs omdömet
  6. Trygg-Hansa

    Trygg-Hansa Fritidshusförsäkring

    En nivå med hussvamp till fullvärde och åldersavdrag högst 75 000 kr, men en fast självrisk på 10 000 kr vid frysskada.

    • Risk: Frysskada: 10 000 kr i självrisk
    • Risk: Skyfall och snösmältning: 10 000 kr i självrisk
    74 Bra Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ålder
    Ingen åldersgräns angiven.
    Ingår
    Byggnad, tomtmark och lösöre, Bostadsohyra, hussvamp och virkesförstörande insekter +3
    Ersättning
    Grundsjälvrisk 1 800 kr. Läckage på byggnad 2 000 kr, från bad- och duschrum 4 000 kr. Frysta ledningar 10 000 kr. Skyfall och snösmältning 10 000 kr. Åldersavdrag högst 75 000 kr (10 000 kr med Utökad byggnadsförsäkring). Tomtmark högst dubbla taxeringsvärdet. Merkostnader 35 000 kr. Ansvar 5 miljoner kr, rättsskydd 300 000 kr.
    Till Trygg-Hansa (öppnas i ny flik)

    Du får ett pris på trygghansa.se efter några uppgifter om dig och det du ska försäkra, och tecknar digitalt.

    Läs omdömet
  7. Svedea

    Svedea Fritidshusförsäkring L och XL

    L och XL, där XL lägger till allrisk för byggnad, läckande yt- och tätskikt och åldersavdrag högst 15 000 kr. Hussvamp och skadedjur ingår utan självrisk.

    • Se upp: Frysskada: 10 %, 4 000–10 000 kr
    • Risk: Översvämning och markrörelse: 10 %, minst 10 000 kr
    60 Godkänt Granska-betyg /100 Visa delbetygen

    2 000 kr

    grundsjälvrisk

    Ålder
    Ingen åldersgräns angiven.
    Ingår
    Byggnad till fullvärde och tomtmark, Lösöre 250 000 eller 500 000 kr (kan väljas bort) +5
    Ersättning
    Grundsjälvrisk 2 000, 4 000 eller 8 000 kr. Läckage på byggnad 4 000 kr. Frysning 10 %, 4 000–10 000 kr. Översvämning och markrörelse 10 %, minst 10 000 kr. Åldersavdrag högst 100 000 kr (15 000 kr i XL). Allrisk byggnad 200 000 kr (XL). Hussvamp 2 miljoner kr, skadedjur 4 miljoner kr. Tomtmark 200 000 kr. Hyresbortfall 15 000 kr/mån, högst 50 000 kr. Ansvar 5 miljoner kr, rättsskydd 300 000 kr.
    Till Svedea (öppnas i ny flik)

    Du klickar på Se ditt pris, fyller i uppgifter om dig och det du ska försäkra och kan teckna direkt.

    Läs omdömet
  8. Folksam

    Folksam Fritidshusförsäkring

    Bas och Stor, där Stor sänker åldersavdraget från 105 000 till 15 000 kr och lägger till Husextra och hussvamp.

    • Se upp: Frysskada: 10 %, 4 000–10 000 kr (maskiner 2 000–10 000 kr)
    • Risk: Översvämning: 10 %, minst 10 000 kr
    64 Godkänt Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ålder
    Ingen åldersgräns angiven.
    Ingår
    Byggnad, tomtmark och lösöre (förvalt 150 000 kr), Skadedjur och träskadeinsekter via Anticimex +4
    Ersättning
    Grundsjälvrisk 1 800 kr. Läckage på byggnad 4 000 kr. Frysning 10 %, 4 000–10 000 kr. Översvämning 10 %, minst 10 000 kr. Åldersavdrag högst 105 000 kr (15 000 kr i Stor). Husextra upp till 150 000 kr (Stor). Hyresbortfall högst 25 000 kr. Ansvar 5 miljoner kr, rättsskydd 300 000 kr.
    Till Folksam (öppnas i ny flik)

    Du räknar fram pris och tecknar på folksam.se med BankID, eller ringer kundtjänst.

    Läs omdömet

Vanliga frågor

Gäller fritidshusförsäkringen om jag hyr ut stugan?

Ja, för brand, läckage, naturskador och andra skador som försäkringen normalt ersätter. Men stöld och skadegörelse som hyresgästen själv står för ersätts inte i grundskyddet, eftersom hyresgästen har fått nyckel. Det kräver ett uthyrningstillägg eller en nivå där uthyrning ingår.

Måste jag betala skatt när jag hyr ut fritidshuset?

Bara om hyran blir större än avdragen. För ett småhus får du dra av 40 000 kr i schablonavdrag och 20 procent av hyresintäkten. Överskottet beskattas med 30 procent som inkomst av kapital.

Får jag dra av försäkringen mot hyresintäkten?

Nej. Enligt Skatteverket ska schablonavdraget täcka kostnader som extra försäkringar, ökad drift och möbler. Du får inte dra av dem för sig.

Vem betalar om hyresgästen förstör något?

Hyresgästens egen hemförsäkring kan ersätta skador som hen orsakar genom vårdslöshet, via ansvarsskyddet, och sakskador av misstag om hen har allrisk. Vanligt slitage ersätts inte av någon försäkring, så skriv in i avtalet hur det ska ersättas.

Räcker uthyrningstjänstens garanti?

Inte alltid. Enligt Konsumenternas blir du inte försäkringstagare, och det är tjänsten som avgör vilka skador som ersätts. Se den som ett komplement till din egen försäkring.

Var guiden till hjälp?

Ditt svar hjälper oss att göra guiderna bättre.

Källor

  1. Skatteverket: Hyra ut privatbostad – bostadsrätt, småhus och hyresrätt
  2. Konsumenternas: Hyra eller hyra ut en lägenhet, stuga eller hus
  3. If: Fritidshusförsäkring, förköpsinformation
  4. Hedvig: Fritidshusförsäkring, förköpsinformation
  5. Dina Försäkringar: Fritidshus, förköpsinformation

Fler guider

Alla guider
  • Bilförsäkring

    Köpa eller sälja bil: när gäller försäkringen vid ägarbytet?

    3 min

  • Topplista Bilförsäkring

    Försäkringsbolagen med nöjdast kunder 2026

    2 min

  • Kreditkort

    Försenat flyg eller bagage: vad betalar flygbolaget och försäkringen?

    4 min