Guide Bilförsäkring 3 min läsning

Totalskadad bil: så värderas den, och så begär du mer

Vid inlösen betalar försäkringen bilens marknadsvärde minus självrisken. En ny bil kan ge nyvärde. Så räknar bolaget, och så gör du om värderingen är för låg.

Skriven av Viktor Sandberg, Privatekonomisk skribent Utbildad journalist som i åtta år har bevakat konsumentfrågor och privatekonomiska tjänster. Skriver främst om försäkringar och avtalsvillkor, med fokus på vad kostnader och undantag innebär för konsumenten.

Faktagranskad av Anders Holm, Faktagranskare, försäkring Elva års erfarenhet från försäkringsbranschen, varav sju som skadereglerare inom hem- och motorförsäkring. Granskar ersättningsvillkor, självrisker och begränsningar i försäkringsskyddet.

Uppdaterad

Faktagranskad 16 oktober 2026

Så arbetar redaktionen Rapportera ett fel

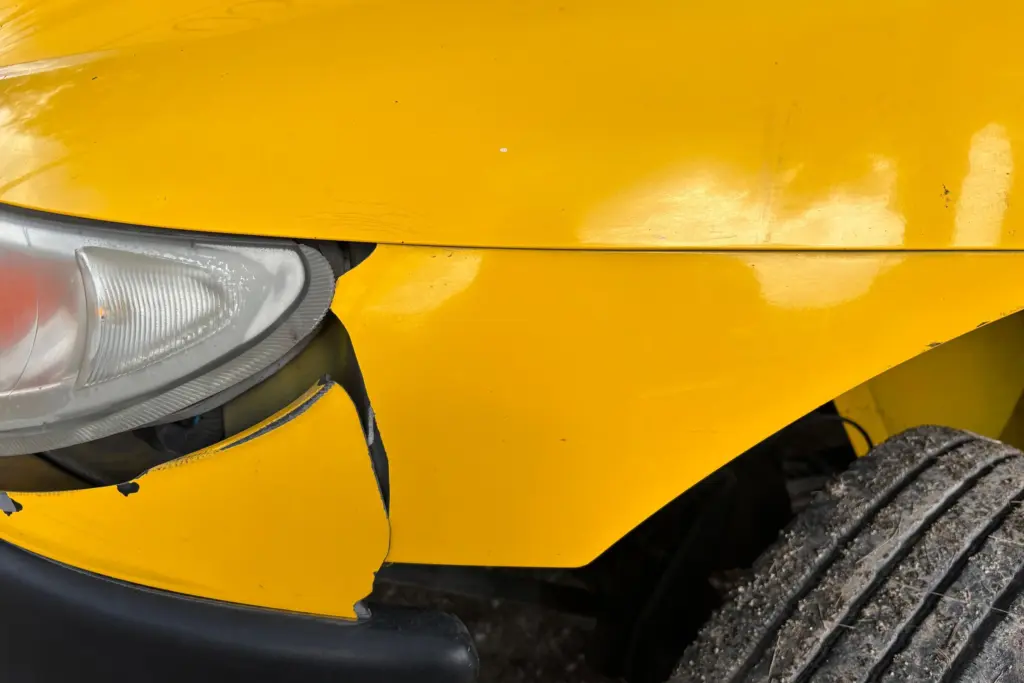
Närbild på en gul bil med spräckt stötfångare och skadad framskärm efter en krock

En bil som är för dyr att laga löses in. Försäkringsbolaget betalar då ut ett belopp i stället för att reparera, och hur stort det blir avgörs av värderingen. Det är en av de vanligaste tvisterna om bilförsäkring, och du har större möjligheter att påverka den än många tror.

När bilen löses in

Enligt villkoren är det i regel bolaget som avgör om bilen ska repareras, ersättas med en likvärdig bil eller lösas in mot pengar. Konsumenternas nämner två vanliga fall för kontant ersättning:

  • reparationen skulle kosta för mycket i förhållande till bilens värde
  • bilen har stulits och inte kommit tillbaka inom 30 dagar.

Inlösen kan bli aktuell när skadan går på din egen vagnskadeförsäkring eller vagnskadegaranti, och när du ska ha ersättning från en annan förares försäkring. Det är skillnad på de två. Har en annan bil kört på dig gäller skadeståndsrätten: motpartens bolag kan inte kräva att bilen löses in, men ersättningen blir aldrig högre än vad bilen är värd.

Marknadsvärdet minus självrisken

Grundregeln är att du varken ska vinna eller förlora på skadan. Den kontanta ersättningen ska motsvara bilens marknadsvärde, det vill säga vad det kostar att köpa en likvärdig bil i handeln omedelbart före skadan. Konsumenternas beskriver det som prisläget i allmän handel, både mellan privatpersoner och hos bilhandlare. Det du har lagt på bilen räknas bara om det har höjt värdet.

Från värdet dras självrisken för den skada det gäller. Är bilen värd 120 000 kr och vagnskadesjälvrisken 5 000 kr får du 115 000 kr. Konsumenternas formulerar det så att pengarna, med självrisken, ska räcka till en motsvarande bil på begagnatmarknaden. Har du lån på bilen kan pengarna gå direkt till långivaren, om finansbolaget står som förmånstagare.

Villkoren sätter också tak. Hos If, enligt förköpsinformationen från maj 2026, ersätts en personbil yngre än 30 år med högst 1,5 miljoner kr, och en bil äldre än 30 år som inte är försäkrad som samlarfordon med högst 300 000 kr. Hjul som inte är original ersätts med högst 35 000 kr.

Nyvärde: en ny bil i stället för pengar

Är bilen nästan ny kan villkoren ge nyvärde, alltså en ny bil av samma märke, typ och årsmodell. Enligt Konsumenternas krävs normalt att bilen är högst ett år, har gått högst 2 000 mil, att du är första registrerade ägare och att reparationen skulle kosta mer än halva nypriset. Har du köpt en nästan ny bil begagnad får du alltså inte nyvärde.

Så ser det ut hos två bolag i vår jämförelse:

  • If, enligt förköpsinformationen från maj 2026: i halv- och helförsäkringen nyvärde för bil yngre än ett år som har gått under 20 000 km, om du ägt den sedan första registreringen och reparationen kostar mer än 50 % av nypriset. I Stor bilförsäkring gäller utökat nyvärde till två år och 40 000 km, där bilar över ett år löses in med ny bil om reparationen kostar mer än 80 % av marknadsvärdet.
  • Länsförsäkringar, enligt villkoren vi läste den 8 oktober 2026: ny bil för en bil som är högst ett år och har gått högst 20 000 km, om reparationen skulle kosta mer än halva bilens värde.

Hyrbil och tidsgränser

Har du hyrbil i försäkringen betalas den normalt bara i 14 dagar från att du fick veta att bilen inte ska repareras, enligt Konsumenternas. Börja därför leta ersättningsbil direkt. Hur hyrbilstillägget skiljer sig mellan bolagen står i guiden om tilläggen.

Om du inte håller med om värderingen

Konsumenternas rekommenderar den här ordningen:

  1. Begär en motivering. Be bolaget visa hur det kom fram till värdet och vilka jämförelsebilar det använt.
  2. Gör en egen marknadsundersökning. Leta upp bilar av samma modell, årsmodell, miltal och utrustning till salu hos handlare och privatpersoner. Spara annonserna.
  3. Förhandla igen med ditt underlag. Ofta räcker det.
  4. Begär en oberoende värderingsman, förordnad av handelskammaren. Det är en ny värdering som kan bli både högre och lägre. Enligt Konsumenternas betalar bolaget i de flesta villkor hela kostnaden om värdet blir högre, annars delas den lika.
  5. Gå vidare till bolagets kundombudsman och sedan till Allmänna reklamationsnämnden. ARN prövar försäkringstvister från 3 000 kr, och anmälan ska komma in inom ett år från att du första gången klagade till bolaget.

Hur du skriver en omprövning och vilka nämnder som finns står i nekad ersättning: så begär du omprövning.

Innan det händer

Två val påverkar beloppet du får: vagnskadesjälvrisken och om nyvärde ingår. Räkna på självrisken i självriskkalkylatorn, och jämför villkoren för ny bil i vår jämförelse av bilförsäkringar. Spara kvitton på service och dyr utrustning; de hjälper dig att visa bilens skick.
Jämförda i artikeln

  1. If

    If Bilförsäkring

    Fyra nivåer och 1 800 kr i grundsjälvrisk på halvförsäkringen, för dig som vill kunna välja allt från trafik till Stor bilförsäkring med 75 dagars hyrbil.

    • Se upp: Maskin och elektronik ingår bara för bil under 10 år och 12 000 mil
    • Risk: Ersättningen för maskinskada kan sänkas med 50 % eller mer om bilen inte servats enligt tillverkaren
    79 Bra Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ingår
    Vägassistans, Stöld +8
    Ersättning
    Trafik: självrisk 1 000 kr (2 000 kr för förare under 25 år). Halv: 1 800 kr för de flesta skador. Vagnskada (hel): 3 500, 5 000 eller 7 000 kr att välja, 25 000 kr om marknadsvärdet överstiger 1,5 miljoner kr. Högsta ersättning 1,5 miljoner kr för bil yngre än 30 år; 300 000 kr för bil äldre än 30 år som inte är försäkrad som samlarfordon.
    Ålder
    Ingen åldersgräns för att teckna. Förare under 25 år har högre trafiksjälvrisk. Maskin och elektronik gäller bil under 10 år och under 12 000 mil.
    Till If (öppnas i ny flik)

    Du anger uppgifter om dig och det du ska försäkra på if.se, får ett pris och tecknar med BankID.

    Läs omdömet
  2. Länsförsäkringar

    Länsförsäkringar Bilförsäkring

    Halv- och helförsäkring med 1 800 kr för brand, stöld och glasbyte, 1 000 kr för allrisk och vagnskadesjälvrisk 4 000, 6 000 eller 8 000 kr; Konsumenternas ger 4,5 av 5.

    • Se upp: Trafik: 1 000 kr, plus 1 000 kr om föraren är under 24 år och inte äger bilen
    • Bra att veta: Maskinskada: 3 000, 5 000 eller 7 000 kr beroende på körsträcka
    64 Godkänt Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ingår
    Trafik, Brand +8
    Ersättning
    Trafik 1 000 kr (+1 000 kr för förare under 24 år som inte äger bilen). Brand, stöld och glasbyte 1 800 kr; glaslagning 0 kr; stöld 0 kr med godkänd spårning. Assistans 1 500 kr. Maskin och elektronik 3 000/5 000/7 000 kr upp till 6 000/10 000/15 000 mil. Allrisk 1 000 kr. Vagnskada 4 000, 6 000 eller 8 000 kr.
    Ålder
    Maskinskyddet gäller tills bilen är 10 år eller har gått 15 000 mil.
    Till Länsförsäkringar (öppnas i ny flik)

    Du väljer ditt län på lansforsakringar.se, får ett pris och tecknar digitalt eller via ditt lokala länsbolag.

    Läs omdömet
  3. Folksam

    Folksam Bilförsäkring

    Upp till 25 % i samlade rabatter och 900 kr självrisk för stöld och brand i Stor, för dig som har hemförsäkring hos Folksam.

    • Bättre: Ingen vagnskadesjälvrisk vid djurkollision eller kollision med annat fordon utomlands
    • Se upp: Förare under 24 år: vagnskadesjälvrisk 1 000 kr högre
    65 Godkänt Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ingår
    Stöld, Brand +5
    Ersättning
    Trafik: 1 000 kr (+1 000 kr om föraren är under 24 år). Halv: brand, stöld, glasbyte och räddning 1 800 kr (Stor 900 kr). Maskin och elektronik 1 800–5 000 kr beroende på körsträcka. Vagnskada 3 500, 5 000, 6 500 eller 12 000 kr att välja. Rättsskydd 20 %, minst 1 800 kr.
    Ålder
    Ingen åldersgräns för att teckna. Förare under 24 år har högre självrisk vid trafik- och vagnskador.
    Till Folksam (öppnas i ny flik)

    Du räknar fram pris och tecknar på folksam.se med BankID, eller ringer kundtjänst.

    Läs omdömet
  4. Trygg-Hansa

    Trygg-Hansa Bilförsäkring

    Drulle och bärgning redan i halvförsäkringen och 5 % rabatt online, för dig som vill ha ett brett grundskydd.

    • Se upp: Motorskada över 10 000 mil: självrisk 8 000 kr
    • Bättre: Bilförsäkring stor halverar flera självrisker
    76 Bra Granska-betyg /100 Visa delbetygen

    1 800 kr

    grundsjälvrisk

    Ingår
    Drulle, Bärgning +7
    Ersättning
    Trafik: 1 000 eller 2 000 kr. Brand, stöld, drulle och bärgning 1 800 kr (3 000 kr på högre självrisknivå). Glas 0 kr vid reparation. Motor och elektronik 1 800–8 000 kr beroende på körsträcka. Vagnskada 3 500, 4 500 eller 6 000 kr att välja. Rättsskydd max 400 000 kr.
    Ålder
    Ingen åldersgräns för att teckna anges. Motor och elektronik gäller bil upp till 8 år och 12 000 mil (10 år och 15 000 mil med Bilförsäkring stor).
    Till Trygg-Hansa (öppnas i ny flik)

    Du får ett pris på trygghansa.se efter några uppgifter om dig och det du ska försäkra, och tecknar digitalt.

    Läs omdömet

Vanliga frågor

Vad är marknadsvärdet på en bil vid en skada?

Vad det kostar att köpa en likvärdig bil i handeln omedelbart före skadan. Konsumenternas beskriver det som prisläget i allmän handel, både mellan privatpersoner och hos bilhandlare.

Får jag tillbaka det jag har lagt på renoveringar?

Bara om de har höjt bilens marknadsvärde. Hos If värderas utbytta delar och tillbehör som delar i fabriksutförande, och utrustning som inte är monterad från fabriken ersätts med högst 25 000 kr.

Måste jag godta inlösen i stället för reparation?

Om skadan regleras av din egen vagnskadeförsäkring bestämmer bolaget enligt villkoren om bilen ska repareras eller lösas in. Är det en annan förare som är vållande gäller skadestånd från dennes trafikförsäkring, och då kan bolaget inte kräva inlösen, men ersättningen blir aldrig högre än bilens värde.

Vem betalar värderingsmannen?

Det står i villkoren. Enligt Konsumenternas brukar bolaget betala hela kostnaden om värderingsmannen kommer fram till ett högre värde, och annars delas den lika.

Hur länge får jag hyrbil när bilen löses in?

Enligt Konsumenternas normalt i 14 dagar från att du fick veta att bilen inte repareras, om du har hyrbil i försäkringen.

Var guiden till hjälp?

Ditt svar hjälper oss att göra guiderna bättre.

Källor

  1. Konsumenternas: Vad ersätter en bilförsäkring?
  2. Konsumenternas: Så kan du klaga på värderingen av din bil
  3. If: Förköpsinformation bilförsäkring, maj 2026
  4. Allmänna reklamationsnämnden: Försäkring

Fler guider

Alla guider
  • Topplista Bilförsäkring

    Försäkringsbolagen med nöjdast kunder 2026

    2 min

  • Kreditkort

    Försenat flyg eller bagage: vad betalar flygbolaget och försäkringen?

    4 min

  • Bilförsäkring

    Tilläggen i bilförsäkringen: vilka är värda pengarna?

    3 min