Guide Kort Du reser ofta 3 min läsning

Köpet gick fel: så får du pengarna tillbaka via kortet

Med kreditkort kan du kräva kortutgivaren när säljaren inte betalar tillbaka. Med debetkort styr bankens villkor. Så gör du i båda fallen.

Skriven av Elin Berglund, Privatekonomisk skribent Kandidatexamen i företagsekonomi och sex års erfarenhet av att skriva om lån, sparande och hushållsekonomi. Inriktad på att förklara räntor, avgifter och kreditvillkor begripligt.

Faktagranskad av Karin Nyström, Faktagranskare, privatekonomi Civilekonom med tio års erfarenhet som bankrådgivare för privatkunder, med bolån, krediter och sparande. Granskar ekonomiska fakta, beräkningar och jämförelser.

Uppdaterad och faktagranskad

Så arbetar redaktionen Rapportera ett fel

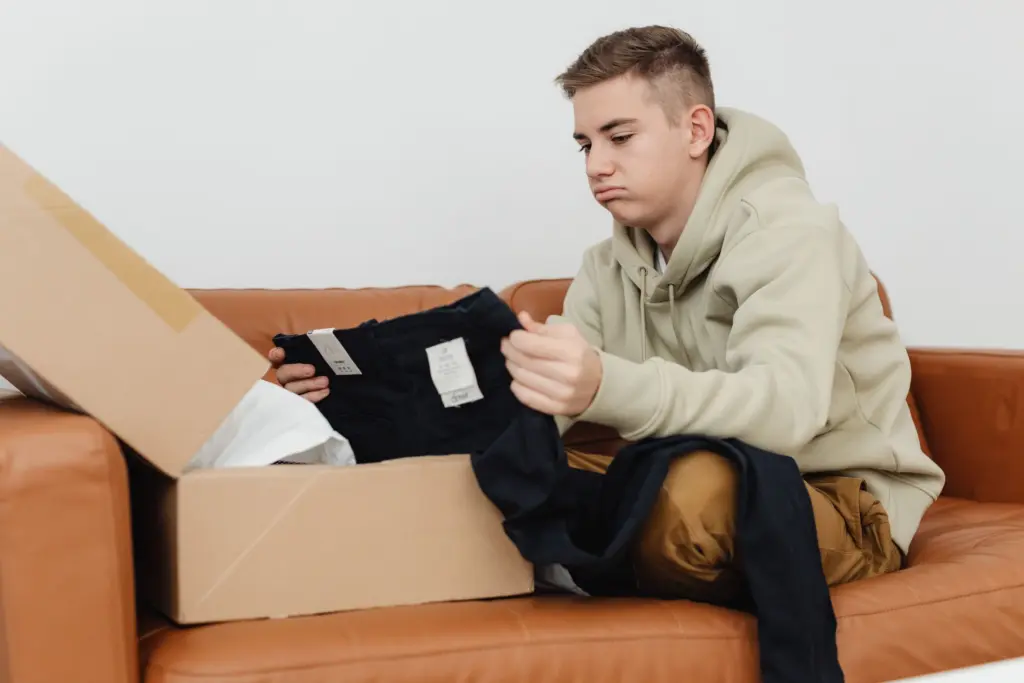
Besviken ung man i soffan håller upp ett par byxor ur en kartong från en näthandel som inte blev som han beställt

Varan kom aldrig, flyget ställdes in eller butiken gick i konkurs innan leveransen. Om säljaren inte betalar tillbaka kan kortet vara din väg till pengarna. Hur stark den vägen är beror på en sak: om du betalade med kredit eller med pengar som drogs direkt från kontot.

Kreditkort: kortutgivaren svarar lika med säljaren

Vid ett kreditköp får du ställa samma krav på kreditgivaren som du kan ställa på säljaren. Har du rätt till återbetalning, skadestånd eller prisavdrag svarar kreditgivaren lika med säljaren för att du får pengarna. Du får också hålla inne betalningen till kreditgivaren så länge säljaren inte rättar ett fel. Regeln finns i 29 § konsumentkreditlagen och i 4 kap. 20 § i den nya konsumentkreditlagen, som gäller för kreditavtal från den 20 november 2026. För kort du redan har gäller den gamla lagen, med samma innehåll.

Det är krediten som avgör, inte betalsättet. Betalar du med kreditkort räknas det som ett kreditköp, eftersom kortutgivaren och säljaren samarbetar via kortet. Tar du i stället ett lån och köper med pengarna är det inget kreditköp. Tre begränsningar är bra att känna till:

  • Du kan bara få pengar, eller slippa betala. Kreditgivaren kan inte leverera eller laga varan.
  • Du får aldrig mer än du har betalat med krediten.
  • Kreditgivaren kan göra samma invändningar som säljaren, till exempel att felet bara ger rätt till reparation och inte till hävning.

När du kan använda kortet

Konsumentverket räknar upp de vanligaste lägena:

  • Du har betalat för en vara som aldrig levererats.
  • Du har ångrat köpet och har rätt att få pengarna tillbaka enligt lag, men företaget betalar inte.
  • Flyget ställdes in och flygbolaget betalar inte tillbaka.
  • Företaget har gått i konkurs och du har inte fått det ni kom överens om.
  • Varan är felaktig och säljaren vägrar att göra något åt det.

Obehöriga köp, när någon annan har använt ditt kort, följer andra regler. De beskriver vi i guiden om kortbedrägeri.

Debetkort: bankens villkor avgör

Med ett debetkort, där pengarna dras direkt från kontot, har du ingen lagstadgad rätt att kräva banken. Många banker erbjuder ändå en kortreklamation, ofta kallad chargeback, där banken begär tillbaka pengarna från säljarens bank enligt kortnätverkets regler. Swedbank skriver att banken inte har någon skyldighet att hjälpa till, men att den i vissa fall kan göra det enligt Mastercards regler, som har krav på dokumentation och tidsgränser.

Tidsfristerna är korta. Hos Nordea ska kortreklamationen göras senast 45 dagar efter att köpet syns på kontoutdraget, eller 45 dagar efter det planerade flyget, hotellvistelsen eller leveransdatumet när du betalat i förväg. Ett ärende kan ta upp till sex månader. Kortreklamation går ofta att göra även för kreditkort. Där har du dessutom din rätt enligt konsumentkreditlagen, som inte är knuten till bankens frister.

Vem ska du kräva?

Kravet går till den som har lämnat krediten, och det är inte alltid banken på kortet. I vår jämförelse ges Swedbanks Mastercard ut av Entercard, SEB Credit och Eurocard av SEB Kort Bank och Preems Mastercard av Ikano Bank. Kreditgivaren står i kortavtalet och på fakturan.

Resekorten i vår jämförelse, som Revolut, Wise och Lunar, dras från pengar du har satt in. De är inga kreditkort, så konsumentkreditlagens skydd gäller inte. Vill du ha skyddet vid stora köp och resor, betala med ett kreditkort och betala sedan hela fakturan. Det kostar ingen ränta om du betalar i tid; se räntefria dagar.

Paketresor och konkurs

Har en researrangör som sålt en paketresa gått i konkurs ska du först ansöka om ersättning ur resegarantin hos Kammarkollegiet, eller motsvarande myndighet om arrangören finns i ett annat land. Nordea råder dig att göra en kortreklamation om du inte fått ersättning efter 15–30 dagar, och att inte vänta längre än så. Bifoga information som visar att företaget har gått i konkurs.

Så gör du

  1. Kräv säljaren först, skriftligt, till exempel med mejl. Förklara vad som är fel och vad du vill ha.
  2. Spara orderbekräftelse, kvitto, mejl, chattar och skärmbilder, och anteckna datum för samtal och vem du pratade med.
  3. Svarar säljaren inte, eller säger nej, kontakta kortutgivaren skriftligt. Skriv att du gör gällande din rätt enligt konsumentkreditlagen om du betalade med kreditkort.
  4. Bifoga underlagen och en kopia av ditt krav till säljaren och säljarens svar.
  5. Bestrid fakturabeloppet för köpet hos kreditgivaren medan ärendet pågår, och betala resten som vanligt.
  6. Säger kortutgivaren nej kan du få gratis vägledning av Konsumenternas Bank- och finansbyrå och pröva saken i Allmänna reklamationsnämnden.

Skyddet vid köp är ett av de starkaste skälen att ha ett kreditkort även om du aldrig delbetalar. Kort utan årsavgift hittar du i vår jämförelse av kreditkort.
Kort som passar

Jämförelse: Kort

Lägst just nu
0 kr/år
Northmill Bank · årsavgift
Högst Granska-betyg
88/100
Northmill Visa bankkort
Bolag i jämförelsen
29
47 erbjudanden
Priser kontrollerade
10 okt
mot bolagens egna sidor
Så rankar vi och så tjänar vi pengar
Sortera
  1. Northmill Bank
    • Bäst utan årsavgift
    • Lägst valutapåslag

    Northmill Visa bankkort

    0 kr i årsavgift, 0 % valutapåslag och 0 kr i uttagsavgift, med kompletterande reseförsäkring när du betalar minst halva resan med kortet.

    • Bättre: Pengarna omfattas av den svenska statliga insättningsgarantin
    • Bra att veta: Reseförsäkringen från ERGO gäller i upp till 60 dagar när du betalar minst 50 % av resan med kortet
    88 Mycket bra Granska-betyg /100 Visa delbetygen
    Kostnad · 35 % 95

    Varken årsavgift, valutapåslag eller uttagsavgift.

    Villkor · 30 % 85

    Reseförsäkring och svensk insättningsgaranti ingår.

    Flexibilitet · 10 % 80

    Avgiftsfria uttag, men gränserna anges inte på produktsidan.

    Kundupplevelse · 15 % 92

    Trustpilot 4,8 av 5 (4 003 omdömen)

    Transparens · 10 % 75

    Avgifterna är tydliga. Uttagsgränserna saknas på produktsidan.

    Så räknas Granska-betyget

    0 kr/år

    årsavgift

    Valutapåslag
    0 %
  2. Lån & Spar Bank

    Lån & Spar Bank Mastercard

    Effektiv ränta 12,73 % och 195 kr i årsavgift gör kortet till ett av de billigaste om du delbetalar.

    • Bra att veta: 0 kr i årsavgift första året, därefter 195 kr
    • Se upp: Valutapåslag 1,60 % inom EES. Banken räknar själv fram 1,93 % jämfört med ECB-kursen i sitt exempel
    79 Bra Granska-betyg /100 Visa delbetygen
    Kostnad · 35 % 95

    Lägst effektiv ränta av korten vi jämfört, 12,73 % vid 20 000 kr.

    Villkor · 30 % 65

    Försäkring ingår, men kreditgränsen är låg och inkomstkravet högt.

    Flexibilitet · 10 % 70

    Upp till 55 räntefria dagar och lägsta betalning 5 % av skulden.

    Kundupplevelse · 15 % 78

    Trustpilot 4,7 av 5 (2 179 omdömen) · SKI 67,9 (Lån & Sparande – privatlån 2025)

    Transparens · 10 % 80

    Ränta, avgifter och valutapåslag finns på en öppen prissida.

    Så räknas Granska-betyget

    195 kr/år

    årsavgift

    Effektiv ränta
    12,73 %
    Räntefritt
    55 dagar
    Valutapåslag
    1,6 %
  3. Länsförsäkringar

    Länsförsäkringar Kreditkort

    25 kr i månaden (0 kr för Guldkunder), upp till 58 räntefria dagar, kreditränta 12,60 % och 0,5 % cashback på köp på nätet och resor.

    • Bättre: Månadsavgiften 25 kr tas inte ut för Guldkunder hos Länsförsäkringar
    • Bra att veta: Reseförsäkringen gäller när minst 75 % av resan är betald med kortet
    75 Bra Granska-betyg /100 Visa delbetygen
    Kostnad · 35 % 80

    Effektiv ränta 13,11 % vid 20 000 kr, men 300 kr per år utan Guldkund.

    Villkor · 30 % 80

    Reseförsäkring, köpförsäkringar och uttag utan avgift i Sverige och EU.

    Flexibilitet · 10 % 80

    Upp till 58 räntefria dagar.

    Kundupplevelse · 15 % 49

    Trustpilot 2,0 av 5 (2 336 omdömen) · SKI 70,7 (Bank – privatkunder 2026)

    Transparens · 10 % 80

    Pris, ränta och exempel redovisas på sidan och i prislistan.

    Så räknas Granska-betyget

    300 kr/år

    årsavgift

    Effektiv ränta
    13,11 %
    Räntefritt
    58 dagar
    Valutapåslag
    1,5 %
    Till Länsförsäkringar (öppnas i ny flik)

    Du väljer ditt län på lansforsakringar.se, får ett pris och tecknar digitalt eller via ditt lokala länsbolag.

    Läs omdömet
Se alla 47 i kort
Så rankar vi och så tjänar vi pengar

Granska-betyget för kort väger kostnad 35 %, villkor 30 %, flexibilitet 10 %, kundupplevelse 15 % och transparens 10 %. Kostnad är årsavgiften och den effektiva räntan vid delbetalning, villkor är reseskydd, valutapåslag och uttagsavgifter, och flexibilitet är räntefria dagar och lägsta månadsbetalning. Transparens mäter om ränta, avgifter och påslag står öppet innan du ansöker. Saknar vi underlag för en del räknas betyget på resten, men bara om det täcker mer än halva vikten.

  • Kostnad35 %
  • Villkor30 %
  • Flexibilitet10 %
  • Kundupplevelse15 %
  • Transparens10 %

Sorteringen på lägst kostnad använder kortets årsavgift. Räntan kostar bara om du delbetalar och syns som effektiv ränta på varje kort.

Vi kan få ersättning när du går vidare till ett bolag via våra länkar. Ersättningen påverkar aldrig Granska-betyget eller standardsorteringen. Bolag vi inte samarbetar med visas också, med vanlig länk.

Hela metodiken och ändringsloggen Ser du ett fel i listan? Berätta för oss

Sida vid sida

Vanliga frågor

Vad är skillnaden mellan kortreklamation och invändningsrätt?

Kortreklamation (chargeback) är bankens process för att begära tillbaka pengar från säljarens bank, med bankens tidsfrister. Invändningsrätten är din lagstadgade rätt att kräva kreditgivaren vid ett kreditköp, och den gäller bara när du har betalat med kredit.

Gäller skyddet om jag betalade med bankkortet?

Inte enligt konsumentkreditlagen, eftersom pengarna drogs direkt från kontot. Många banker hjälper ändå till med en kortreklamation, men då är det kortvillkoren som avgör vad du har rätt till.

Kan jag få tillbaka mer än jag betalade?

Nej. Kreditgivaren behöver inte betala mer än det du betalat med krediten, även om du enligt köplagen hade rätt till mer av säljaren, till exempel skadestånd för utlägg.

Resebyrån gick i konkurs. Ska jag vända mig till banken?

Gällde det en paketresa ska du först ansöka om ersättning ur resegarantin hos Kammarkollegiet. Nordea råder dig att göra en kortreklamation om du inte fått ersättning efter 15–30 dagar.

Kan jag kräva både säljaren och banken?

Du kan välja vem du vänder dig till, men du kan inte få tillbaka pengarna två gånger. Börja med säljaren och spara allt som visar att du har försökt.

Var guiden till hjälp?

Ditt svar hjälper oss att göra guiderna bättre.

Källor

  1. Konsumentverket: Kortreklamation – hur du reklamerar kortköp
  2. Konsumenternas Bank- och finansbyrå: Rätt till ersättning från banken vid kreditköp?
  3. Konsumentkreditlag (2010:1846), 29 §
  4. Konsumentkreditlag (2026:1011), 4 kap. 20 §
  5. Nordea: Så gör du en kortreklamation

Fler guider

Alla guider
  • Hemförsäkring

    Mobil, dator och glasögon: prylförsäkring, förlängd garanti eller drulle?

    3 min

  • Kreditkort

    Delbetala kreditkortsfakturan: vad lägsta belopp kostar i kronor

    3 min

  • Bolån

    Påverkar kreditkortet bolånet? Kreditgräns, UC och bankens kalkyl

    3 min